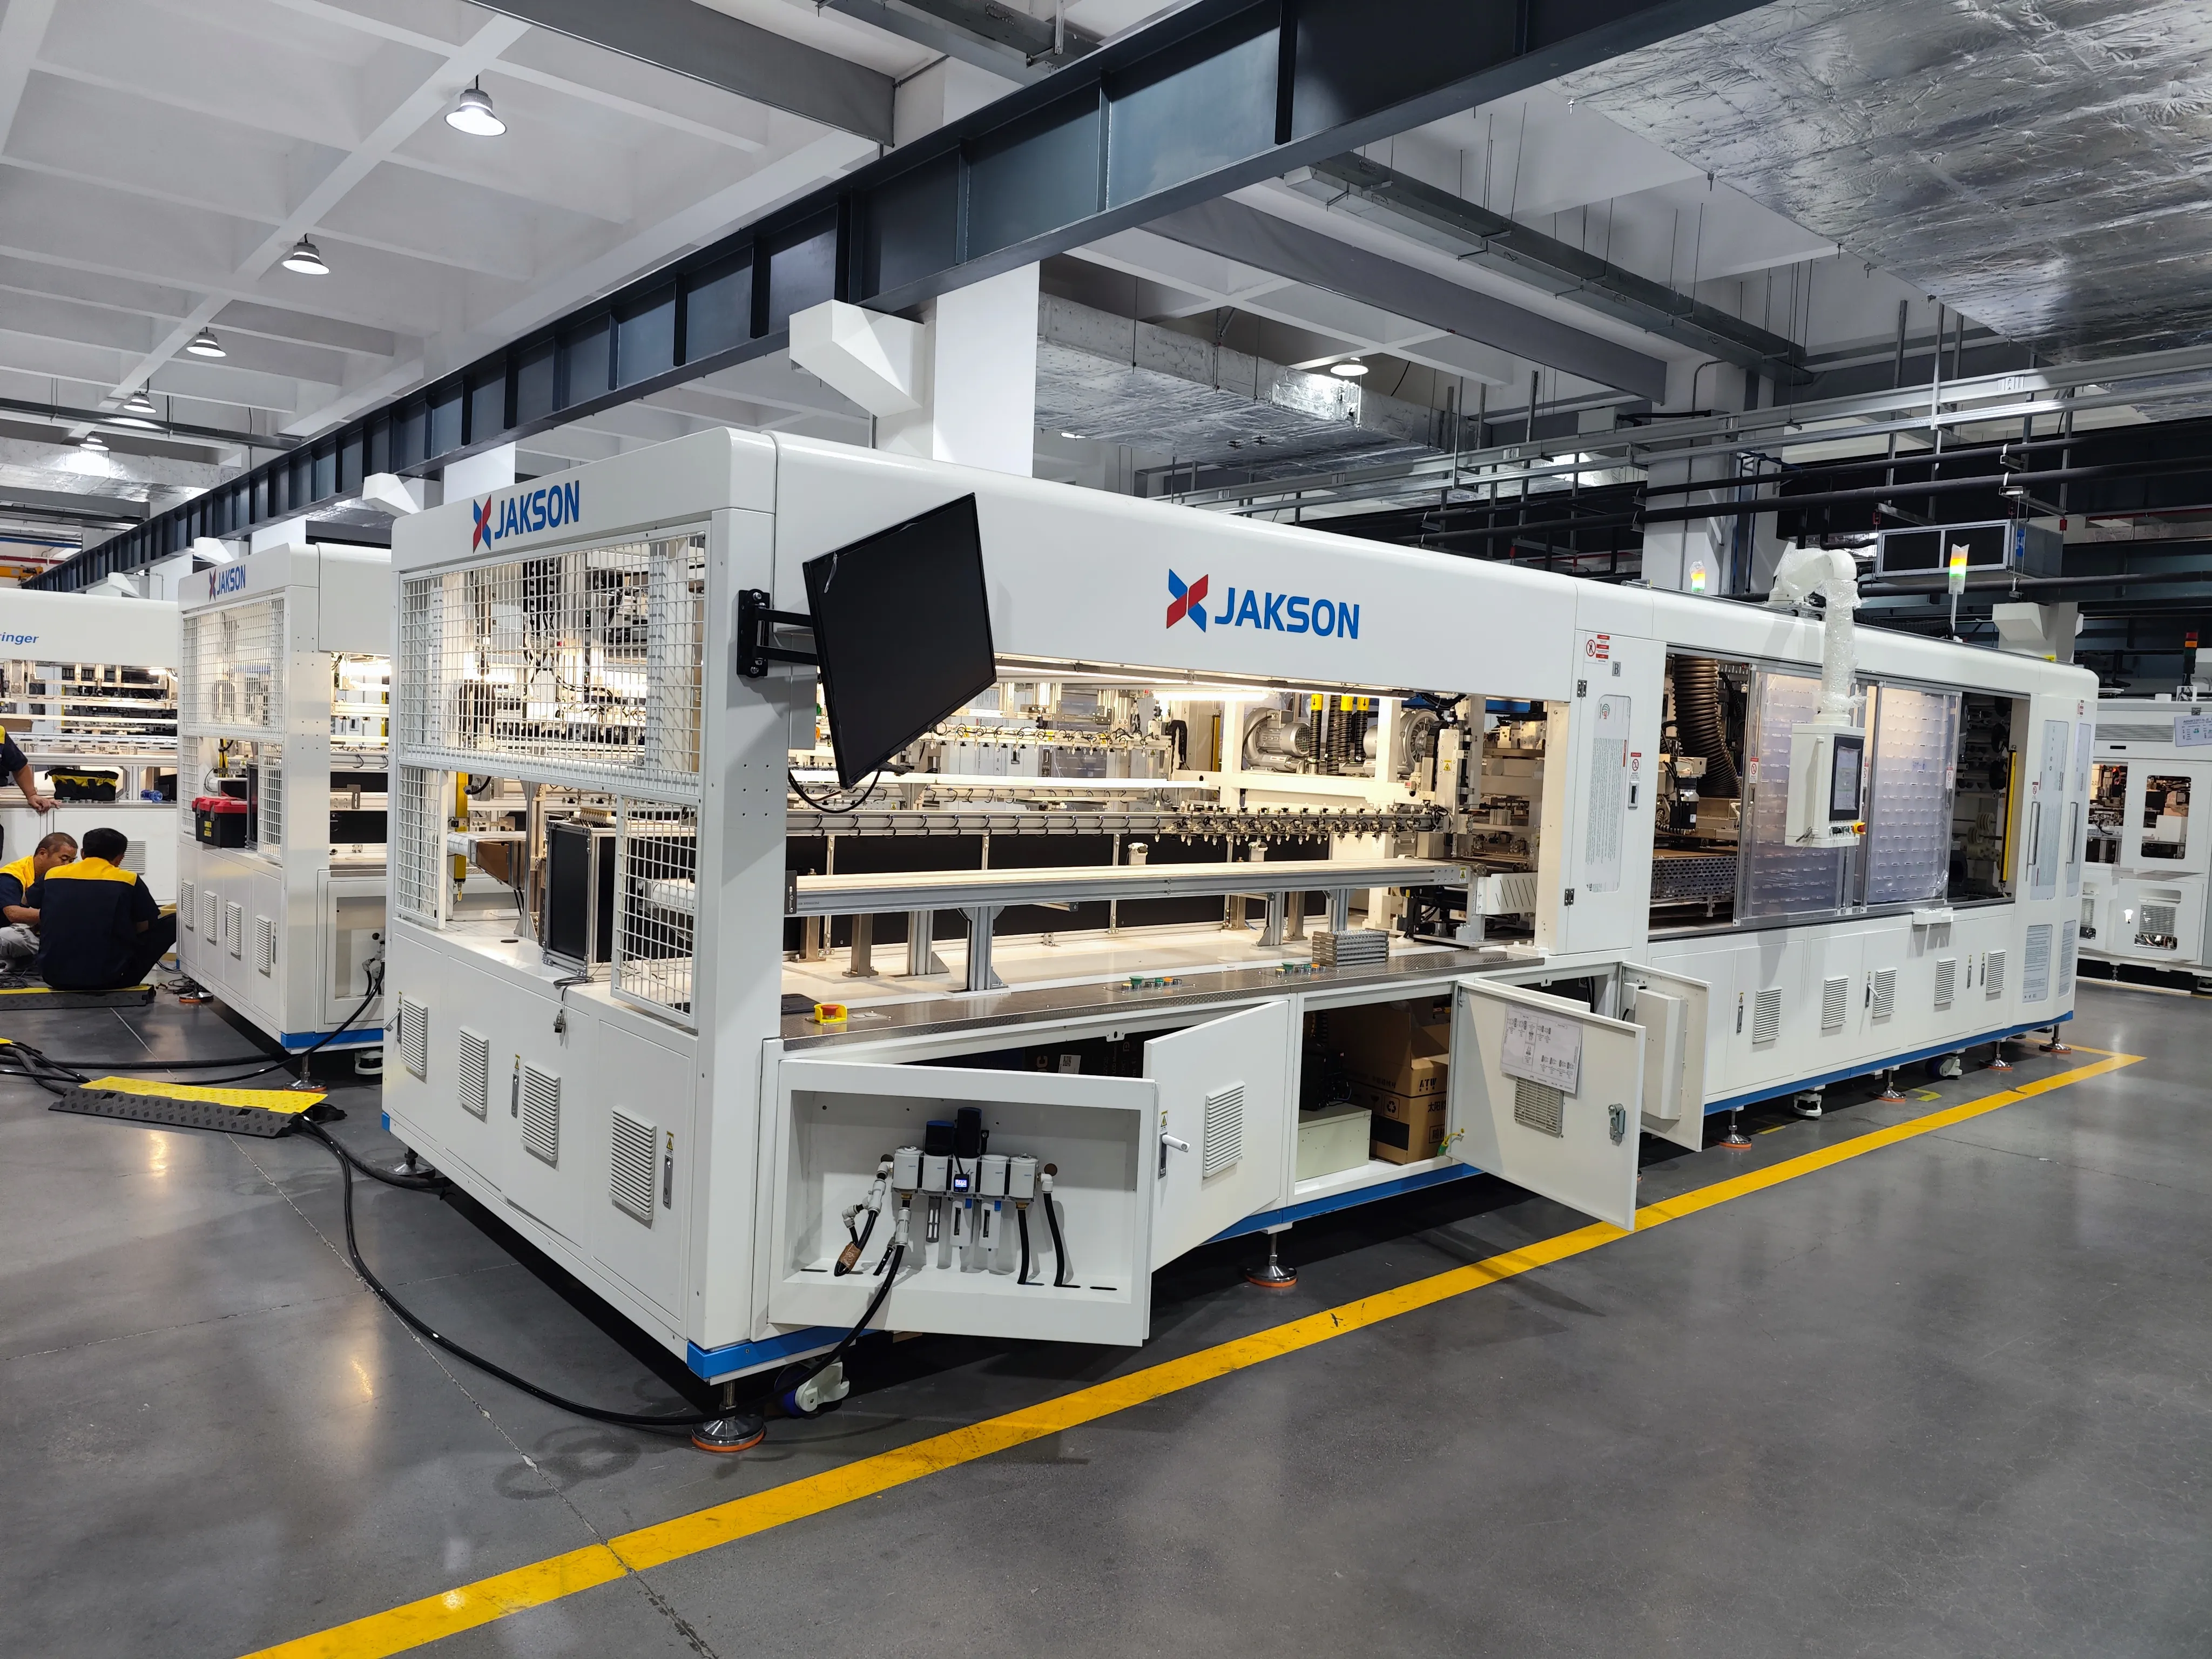
ตลาดเครื่องเชื่อมเซลล์แสงอาทิตย์
สารบัญ
คำตอบสั้น: เครื่องเชื่อมต่อเซลล์แสงอาทิตย์แบบอัตโนมัติเป็นเครื่องจักรที่มีมูลค่าสูงที่สุดและมีความต้องการทางเทคนิคมากที่สุดในสายการผลิตโมดูล ซึ่งเป็นเหตุผลว่าทำไมตลาดของมันจึงติดตามเทคโนโลยีเซลล์มากกว่าการเติบโตของการผลิตโดยทั่วไป กำลังการผลิตโมดูลทั่วโลกในรอบการวางแผนล่าสุดอยู่ในช่วง 620 GW ถึง 680 GW เทียบกับตัวเลขก่อนหน้าที่ประมาณ 317 GW และเกณฑ์ 200 GW ก่อนหน้านั้น ความต้องการเครื่องเชื่อมต่อจะปรับตามกำลังการผลิตนั้นและยังขึ้นอยู่กับการเปลี่ยนแปลงรูปแบบด้วย: ทุกครั้งที่เปลี่ยนจากเต็มเป็นครึ่งตัด และจากครึ่งตัดเป็นสามหรือสี่ตัด ต้องมีการปรับตั้งขั้นตอนการเชื่อมต่อใหม่ เนื่องจากเครื่องเชื่อมต่อเป็นตัวกำหนดกำลังของโมดูลและเพดานของผลผลิตในสายการผลิต ผู้ซื้อจึงไม่ค่อยซื้อโดยดูจากราคาเพียงอย่างเดียว — พวกเขาซื้อโดยพิจารณาจากอัตราการแตกหัก ความแม่นยำในการวางตำแหน่ง และช่วงของรูปแบบเซลล์ที่แพลตฟอร์มสามารถรองรับได้โดยไม่ต้องสร้างใหม่
การผลิตโมดูล PV · โดย Jerry, Ooitech
บทนำ
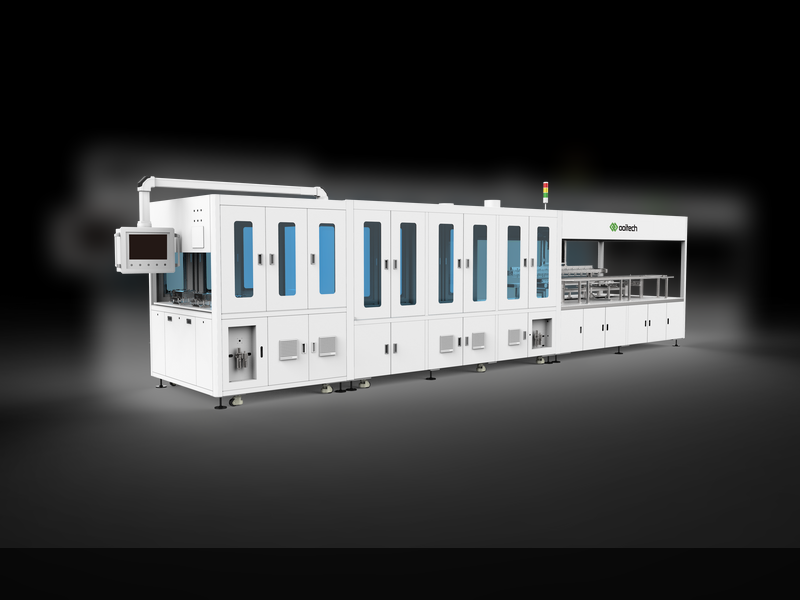
เครื่องเชื่อมแผงโซลาร์เซลล์อัตโนมัติเป็นหนึ่งในอุปกรณ์ที่มีมูลค่าสูงที่สุดและมีความต้องการทางเทคนิคมากที่สุดในการผลิตโมดูลซิลิคอนผลึก โดยจัดการการเชื่อมต่อเซลล์ การวางริบบอน การบัดกรีเป็นสตริง การวางตำแหน่งด้วยวิสัยทัศน์ของเครื่องจักร การควบคุมแรงดึง การตรวจจับข้อบกพร่อง และการถ่ายโอนสตริง ซึ่งกำหนดกำลังของโมดูล ผลผลิต อัตราไมโครคราก ความน่าเชื่อถือในการบัดกรี และรอบเวลาการผลิตโดยตรง
ระหว่างปี 2020 ถึง 2025 อุตสาหกรรมเครื่องสตริงเกอร์ของจีนเคลื่อนตัวอย่างรวดเร็วจากยุค PERC ไปสู่เส้นทางประสิทธิภาพสูง เช่น TOPCon, HJT, BC และ 0BB ณ เดือนกรกฎาคม 2026 ตรรกะการเติบโตได้เปลี่ยนไปอีกครั้ง ปี 2025 เป็นปีที่การติดตั้งสูงสุดในจีน ขณะที่ปี 2026 เข้าสู่ระยะของการปรับตัวและการรวมอุตสาหกรรม ตัวขับเคลื่อนอุปสงค์ได้เคลื่อนออกจากการขยายกำลังการผลิตดิบไปสู่การอัปเกรดเทคโนโลยี การปรับปรุงโรงงานเดิม การปรับตัวสำหรับ 0BB/BC โรงงานโมดูลแบบโลคัลไลซ์ในต่างประเทศ และสายการผลิตแบบยืดหยุ่นขนาดเล็กถึงกลาง
ภูมิหลังอุตสาหกรรมและสภาพแวดล้อมตลาด
จากการขยายขนาดสู่การแข่งขันด้านประสิทธิภาพ
ในช่วงทศวรรษที่ผ่านมา แนวหลักของ PV ทั่วโลกคือขนาด การลดต้นทุน และการทำซ้ำ PERC เคยครองตลาด แต่เมื่อประสิทธิภาพการแปลงเข้าใกล้เพดาน N-type TOPCon, HJT และ BC กลายเป็นจุดแข่งขันใหม่ ในปี 2025 จีนยังคงเป็นผู้นำการผลิตทั่วโลก โดยมีผลผลิตโพลีซิลิคอน เวเฟอร์ เซลล์ และโมดูลประมาณ 1.34 ล้านตัน 680GW 660GW และ 620GW โดยแต่ละส่วนมีส่วนแบ่งทั่วโลกมากกว่า 85%
อย่างไรก็ตาม ฝ่ายการผลิตต้องเผชิญกับแรงกดดันที่ชัดเจน: กำลังการผลิตส่วนเกินเชิงโครงสร้าง ราคาที่ต่ำอย่างต่อเนื่อง อัตรากำไรที่ถูกบีบ และการออกจากกำลังการผลิตที่ล้าสมัยอย่างช้าๆ ปี 2025 ถูกมองว่าเป็นจุดเปลี่ยนจากการขยายขนาดไปสู่คุณภาพและประสิทธิภาพ ตั้งแต่ปี 2026 เป็นต้นไป ผู้ผลิตโมดูลที่ลงทุนในเครื่องเชื่อมสายพานควรชั่งน้ำหนักความเข้ากันได้ทางเทคโนโลยี ผลผลิต การลดการใช้เงิน ความน่าเชื่อถือในการเชื่อม OEE ความสามารถในการบริการหลังการขาย และศักยภาพในการอัปเกรด มากกว่าความเร็วเพียงอย่างเดียว
จุดสูงสุดของการติดตั้งในปี 2025 และการปรับตัวในปี 2026
จีนเพิ่มกำลังการผลิตไฟฟ้าพลังงานแสงอาทิตย์ประมาณ 317 GW ในปี 2025 เพิ่มขึ้น 14% เมื่อเทียบเป็นรายปี โดยมีกำลังการผลิตสะสมประมาณ 1,200 GW ภายในสิ้นปี เพิ่มขึ้น 35% ในไตรมาสแรกของปี 2026 การเชื่อมต่อโครงข่ายไฟฟ้าพลังงานแสงอาทิตย์ใหม่คือ 41.19 GW และภายในสิ้นเดือนพฤษภาคม 2026 กำลังการผลิตพลังงานแสงอาทิตย์ทั้งหมดอยู่ที่ประมาณ 1,260 GW เพิ่มขึ้น 16.3% ตลาดยังคงมีขนาดใหญ่ แต่จังหวะชะลอตัวลงอย่างชัดเจนเมื่อเทียบกับการเร่งรีบในปี 2025 แผนงานอุตสาหกรรมคาดการณ์การติดตั้งใหม่ประมาณ 180 ถึง 240 GW ในจีนในปี 2026 โดยคาดว่าจะกลับเข้าสู่ช่องทางขาขึ้นอีกครั้งหลังจากปี 2027
การตลาดราคาไฟฟ้าปรับเปลี่ยนจังหวะการขยายตัว
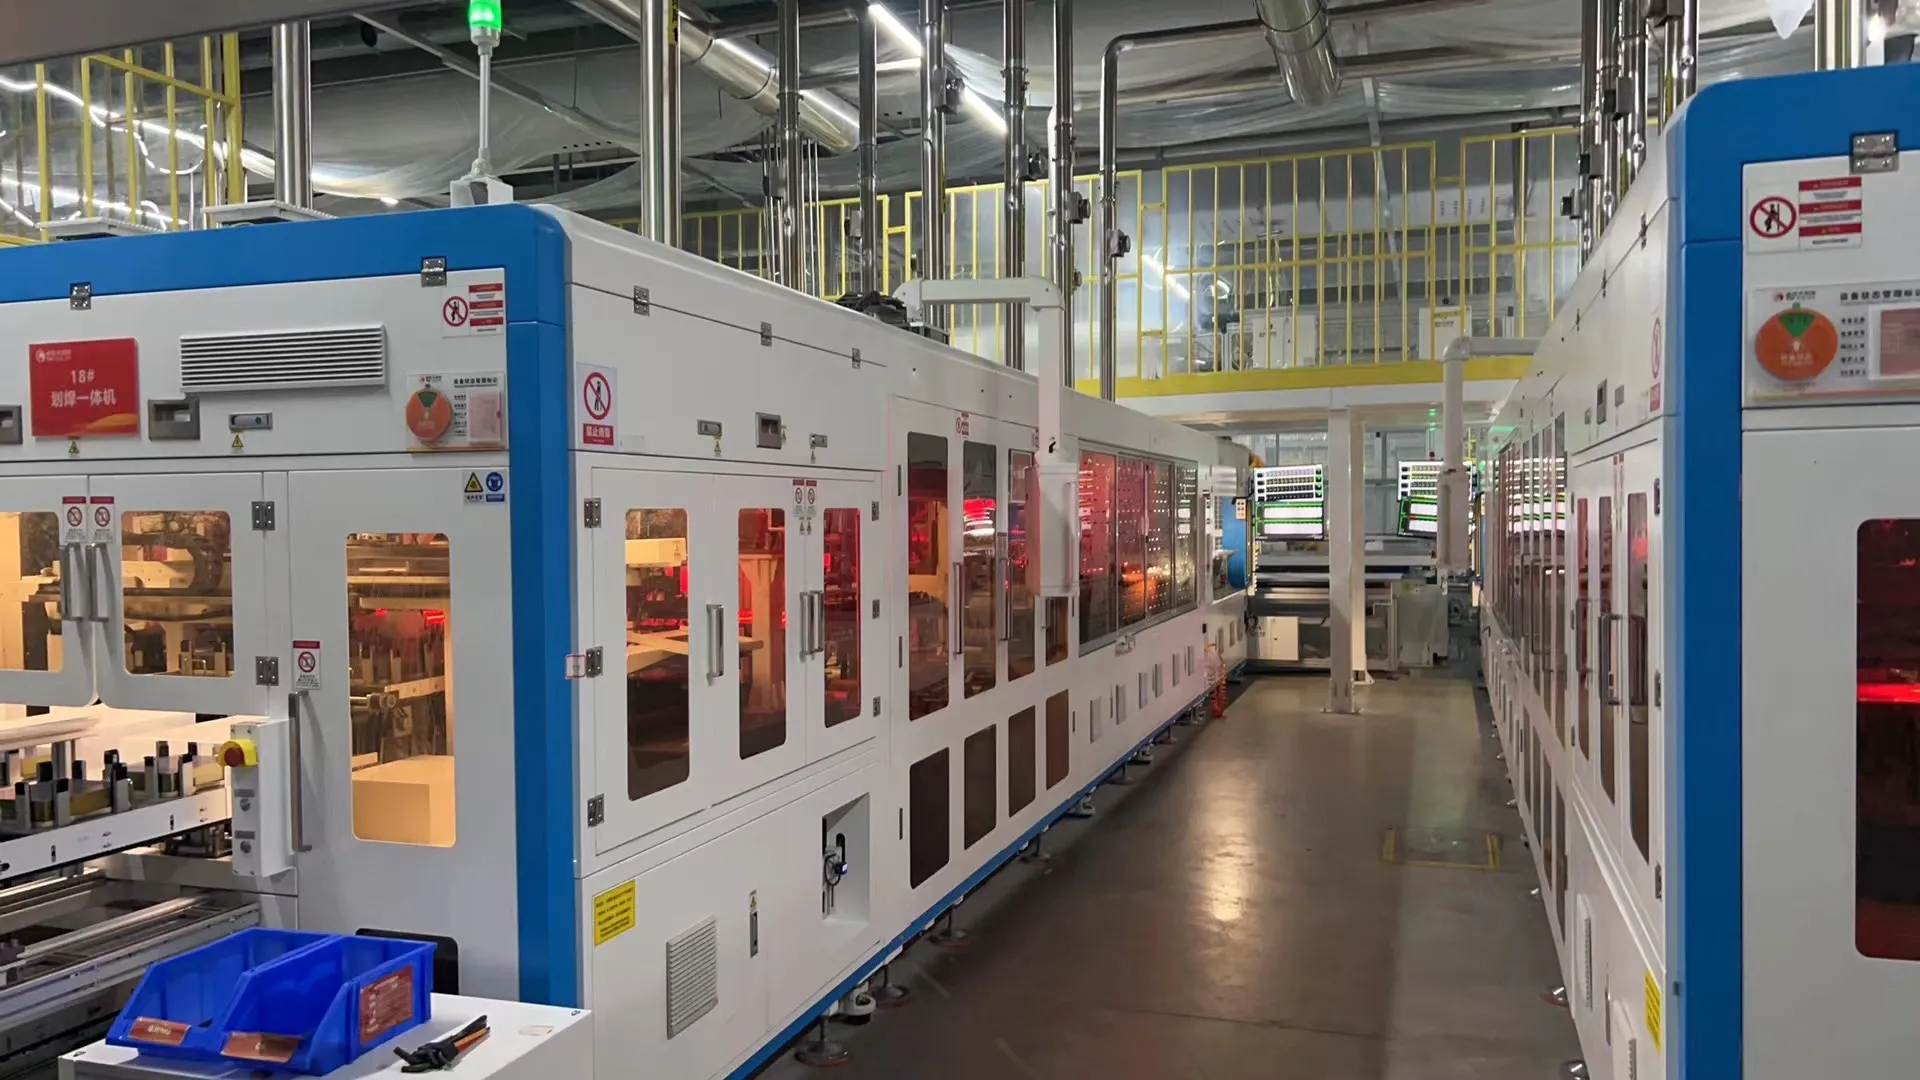
การปฏิรูปในปี 2025 ที่ผลักดันพลังงานใหม่เข้าสู่การซื้อขายในตลาดเต็มรูปแบบได้เปลี่ยนรูปแบบผลตอบแทนของโครงการ โดยเฉพาะอย่างยิ่งสำหรับ PV แบบกระจาย สำหรับการผลิต หมายความว่าลูกค้าปลายน้ำให้ความสำคัญกับต้นทุนโมดูล ประสิทธิภาพ ความเสี่ยงในการรับประกัน และอุปทานในท้องถิ่นมากขึ้น ส่งผลให้การเพิ่มสายการผลิตใหม่ขนาดใหญ่ชะลอตัวลง ในขณะที่ความต้องการโมดูลประสิทธิภาพสูง BC 0BB ใช้เงินต่ำ และสายการผลิตในต่างประเทศเพิ่มขึ้น
ขนาดตลาดและโครงสร้างความต้องการ
ตลาดโลกยังคงเติบโตแต่ชะลอตัว
ความต้องการเครื่องเชื่อมสายพานเชื่อมโยงกับผลผลิตโมดูล สายการผลิตใหม่ การอัปเกรดเทคโนโลยี และการปรับปรุงใหม่ ในปี 2025 กำลังการผลิต PV สะสมทั่วโลกใกล้ถึง 3 TW โดยเพิ่มใหม่ประมาณ 698 GW จีนคิดเป็นประมาณ 60% การวิจัยเชิงพาณิชย์ระบุว่าตลาดอุปกรณ์เครื่องเชื่อมสายพานทั่วโลกในปี 2025 อยู่ที่ประมาณ 14.2 พันล้านหยวน เพิ่มขึ้นกว่า 18% คาดว่าจะถึงประมาณ 22 พันล้านหยวนภายในปี 2030 ด้วย CAGR ใกล้ 7% สิ่งเหล่านี้เป็นประมาณการเชิงพาณิชย์ ไม่ใช่สถิติทางการ แต่บ่งชี้ถึงขนาด: ปี 2025 ยังคงได้รับการสนับสนุนจากความต้องการโมดูล ในขณะที่หลังจากปี 2026 การอัปเกรดและการปรับปรุงทดแทนจะมีความสำคัญมากขึ้น
จีนเปลี่ยนจากการดึงกำลังการผลิตไปสู่การอัปเกรดเชิงโครงสร้าง
ตั้งแต่ปี 2020 ถึง 2023 ตลาดเครื่องเชื่อมสายเซลล์ของจีนเติบโตอย่างรวดเร็ว จากประมาณ 1.75 พันล้านหยวนเป็น 4.53 พันล้านหยวน โดยได้รับแรงขับเคลื่อนจากการขยายกำลังการผลิตโมดูล การนำ multi-busbar มาใช้ เวเฟอร์ขนาดใหญ่ และการเปลี่ยนผ่านสู่ N-type ตั้งแต่ปี 2024 ถึง 2026 ตรรกะเปลี่ยนไป โดยการใช้จ่ายด้านทุนระมัดระวังมากขึ้น ความต้องการหลักในตอนนี้มาจากการปรับปรุงสายการผลิต TOPCon อย่างต่อเนื่อง การปรับปรุง PERC เป็น TOPCon/BC/0BB เครื่องเชื่อมสายเซลล์เฉพาะสำหรับ BC/XBC สำหรับโมดูลพรีเมียม อุปกรณ์เชื่อมต่อ HJT อุณหภูมิต่ำและ 0BB ระดับสูง และความต้องการโรงงานในท้องถิ่นในต่างประเทศที่เพิ่มขึ้นซึ่งดึงดูดการส่งออกอุปกรณ์จีน
ตลาดต่างประเทศเป็นจุดเติบโตที่สำคัญ
ยุโรป สหรัฐอเมริกา อินเดีย ตะวันออกกลาง เอเชียตะวันออกเฉียงใต้ และแอฟริกา กำลังผลักดันการผลิตโมดูลในท้องถิ่น ผู้เข้ามาใหม่ในต่างประเทศมักจะไม่สร้างโรงงานซูเปอร์หลาย GW ในครั้งเดียว พวกเขาเริ่มต้นด้วยสายการผลิต 10MW, 30MW, 60MW, 120MW, 200MW หรือ 500MW เพื่อดำเนินการรับรองในท้องถิ่น ฝึกอบรมทีม พัฒนาลูกค้า และตรวจสอบตลาด ลูกค้าเหล่านี้มักมีงบประมาณจำกัด ต้องการความเข้ากันได้กับแหล่งเซลล์หลายแหล่ง ต้องการการฝึกอบรมพนักงานในท้องถิ่นอย่างรวดเร็ว ต้องการการออกแบบแบบครบวงจร การติดตั้ง การเริ่มเดินเครื่อง คำแนะนำด้านวัตถุดิบ และการบริการหลังการขายระยะไกล และต้องการสายการผลิตที่สามารถผลิต TOPCon/PERC กระแสหลักได้ในขณะที่ทดลอง BC/HJT ดังนั้นเครื่องเชื่อมสายเซลล์ที่เข้ากันได้ดี มีการลงทุนปานกลาง และปรับขนาดได้จึงเหมาะกับขั้นตอนแรกของโรงงานใหม่ในต่างประเทศ
เส้นทางเทคโนโลยี: PERC, TOPCon, BC, HJT และ 0BB
PERC: ฐานการติดตั้งขนาดใหญ่ กำลังลดความสำคัญลงในฐานะเทคโนโลยีหลักใหม่
PERC ครองตลาดโมดูลมานาน แต่ภายในปี 2025 ถึง 2026 ตำแหน่งสำหรับการลงทุนใหม่ลดลงอย่างชัดเจน ยังคงมีสายการผลิตที่ติดตั้งแล้ว โมดูลต้นทุนต่ำ และความต้องการที่ไวต่อราคาบางส่วน แต่ถูกแทนที่ด้วย TOPCon และ BC ในการแข่งขันประสิทธิภาพสูง จากมุมมองการจัดซื้อ เครื่องจักร PERC บริสุทธิ์ไม่เหมาะกับสายการผลิตใหม่ในฐานะแกนหลักระยะยาวอีกต่อไป แม้แต่ผู้เริ่มต้นที่เริ่มต้นด้วยโมดูล PERC ควรเลือกอุปกรณ์ที่สามารถจัดการ TOPCon, HJT และ BC ได้ เพื่อหลีกเลี่ยงความล้าสมัยภายในสองถึงสามปี
TOPCon: เทคโนโลยียอดนิยมหลักประมาณปี 2026
TOPCon เป็นเส้นทาง N-type ที่เติบโตเต็มที่และมีกำลังการผลิตสูงที่สุด โดยมีส่วนแบ่งตลาดเซลล์ประมาณ 87.6% ในปี 2025 ต้องการความแม่นยำในการบัดกรีที่สูงขึ้น การเชื่อมแบบความเครียดต่ำที่เสถียร การปรับตัวสำหรับ SMBB/multi-busbar/ริบบิ้นบาง รองรับรูปแบบ half-cut, three-cut และสี่เหลี่ยมผืนผ้า และการรวมเข้ากับการทดสอบ EL, การระบุตำแหน่งด้วยภาพ, การวางซ้อนอัตโนมัติ และการตรวจสอบย้อนกลับ MES สำหรับโรงงานใหม่ในต่างประเทศส่วนใหญ่ TOPCon ยังคงเป็นเส้นทางผลิตภัณฑ์หลักที่สมจริงที่สุด ดังนั้นเครื่องเชื่อมสายเซลล์ต้องรับประกันการผลิตจำนวนมาก TOPCon ที่เสถียรก่อน
HJT: ประสิทธิภาพสูง อุปสรรคสูงกว่า
HJT ให้ประสิทธิภาพสูง ค่าสัมประสิทธิ์อุณหภูมิต่ำ และการรับแสงสองด้านสูง แต่ต้องการการลงทุนและการควบคุมกระบวนการที่สูงขึ้น เนื่องจากชั้นพาสซิเวชันของ HJT ไวต่ออุณหภูมิ การเชื่อมต่อจึงมักต้องใช้การบัดกรีที่อุณหภูมิต่ำหรือกาวนำไฟฟ้า ทำให้เครื่องเชื่อมต่อเฉพาะสำหรับ HJT มีราคาแพงกว่าและต้องการทีมงาน วัสดุ และกระบวนการที่เข้มงวดมากขึ้น สำหรับผู้เข้ามาใหม่ในต่างประเทศ HJT อาจเป็นความสามารถที่สำรองไว้หรือทิศทางพรีเมียมมากกว่าเป็นสายหลักในระยะแรก
BC/XBC: เส้นทางสร้างความแตกต่างสำหรับโมดูลพรีเมียม
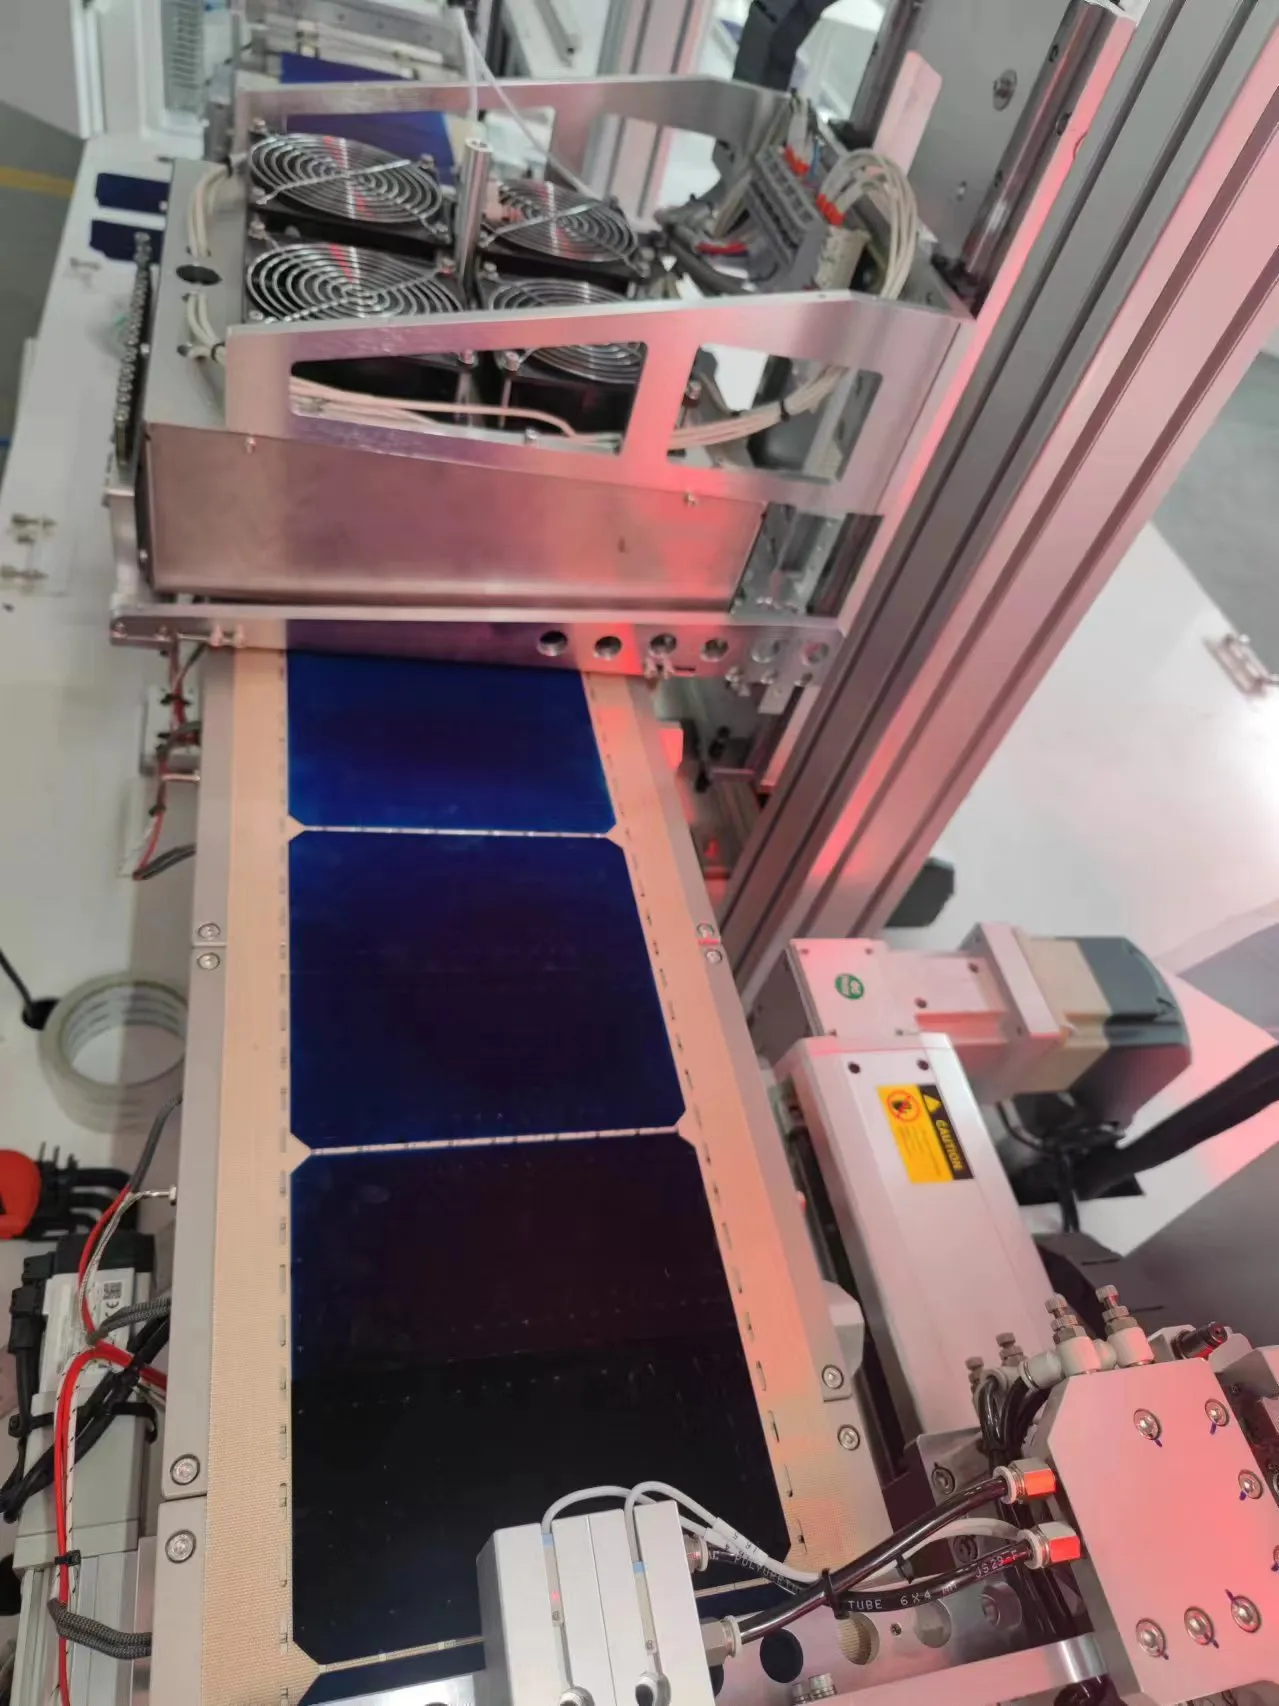
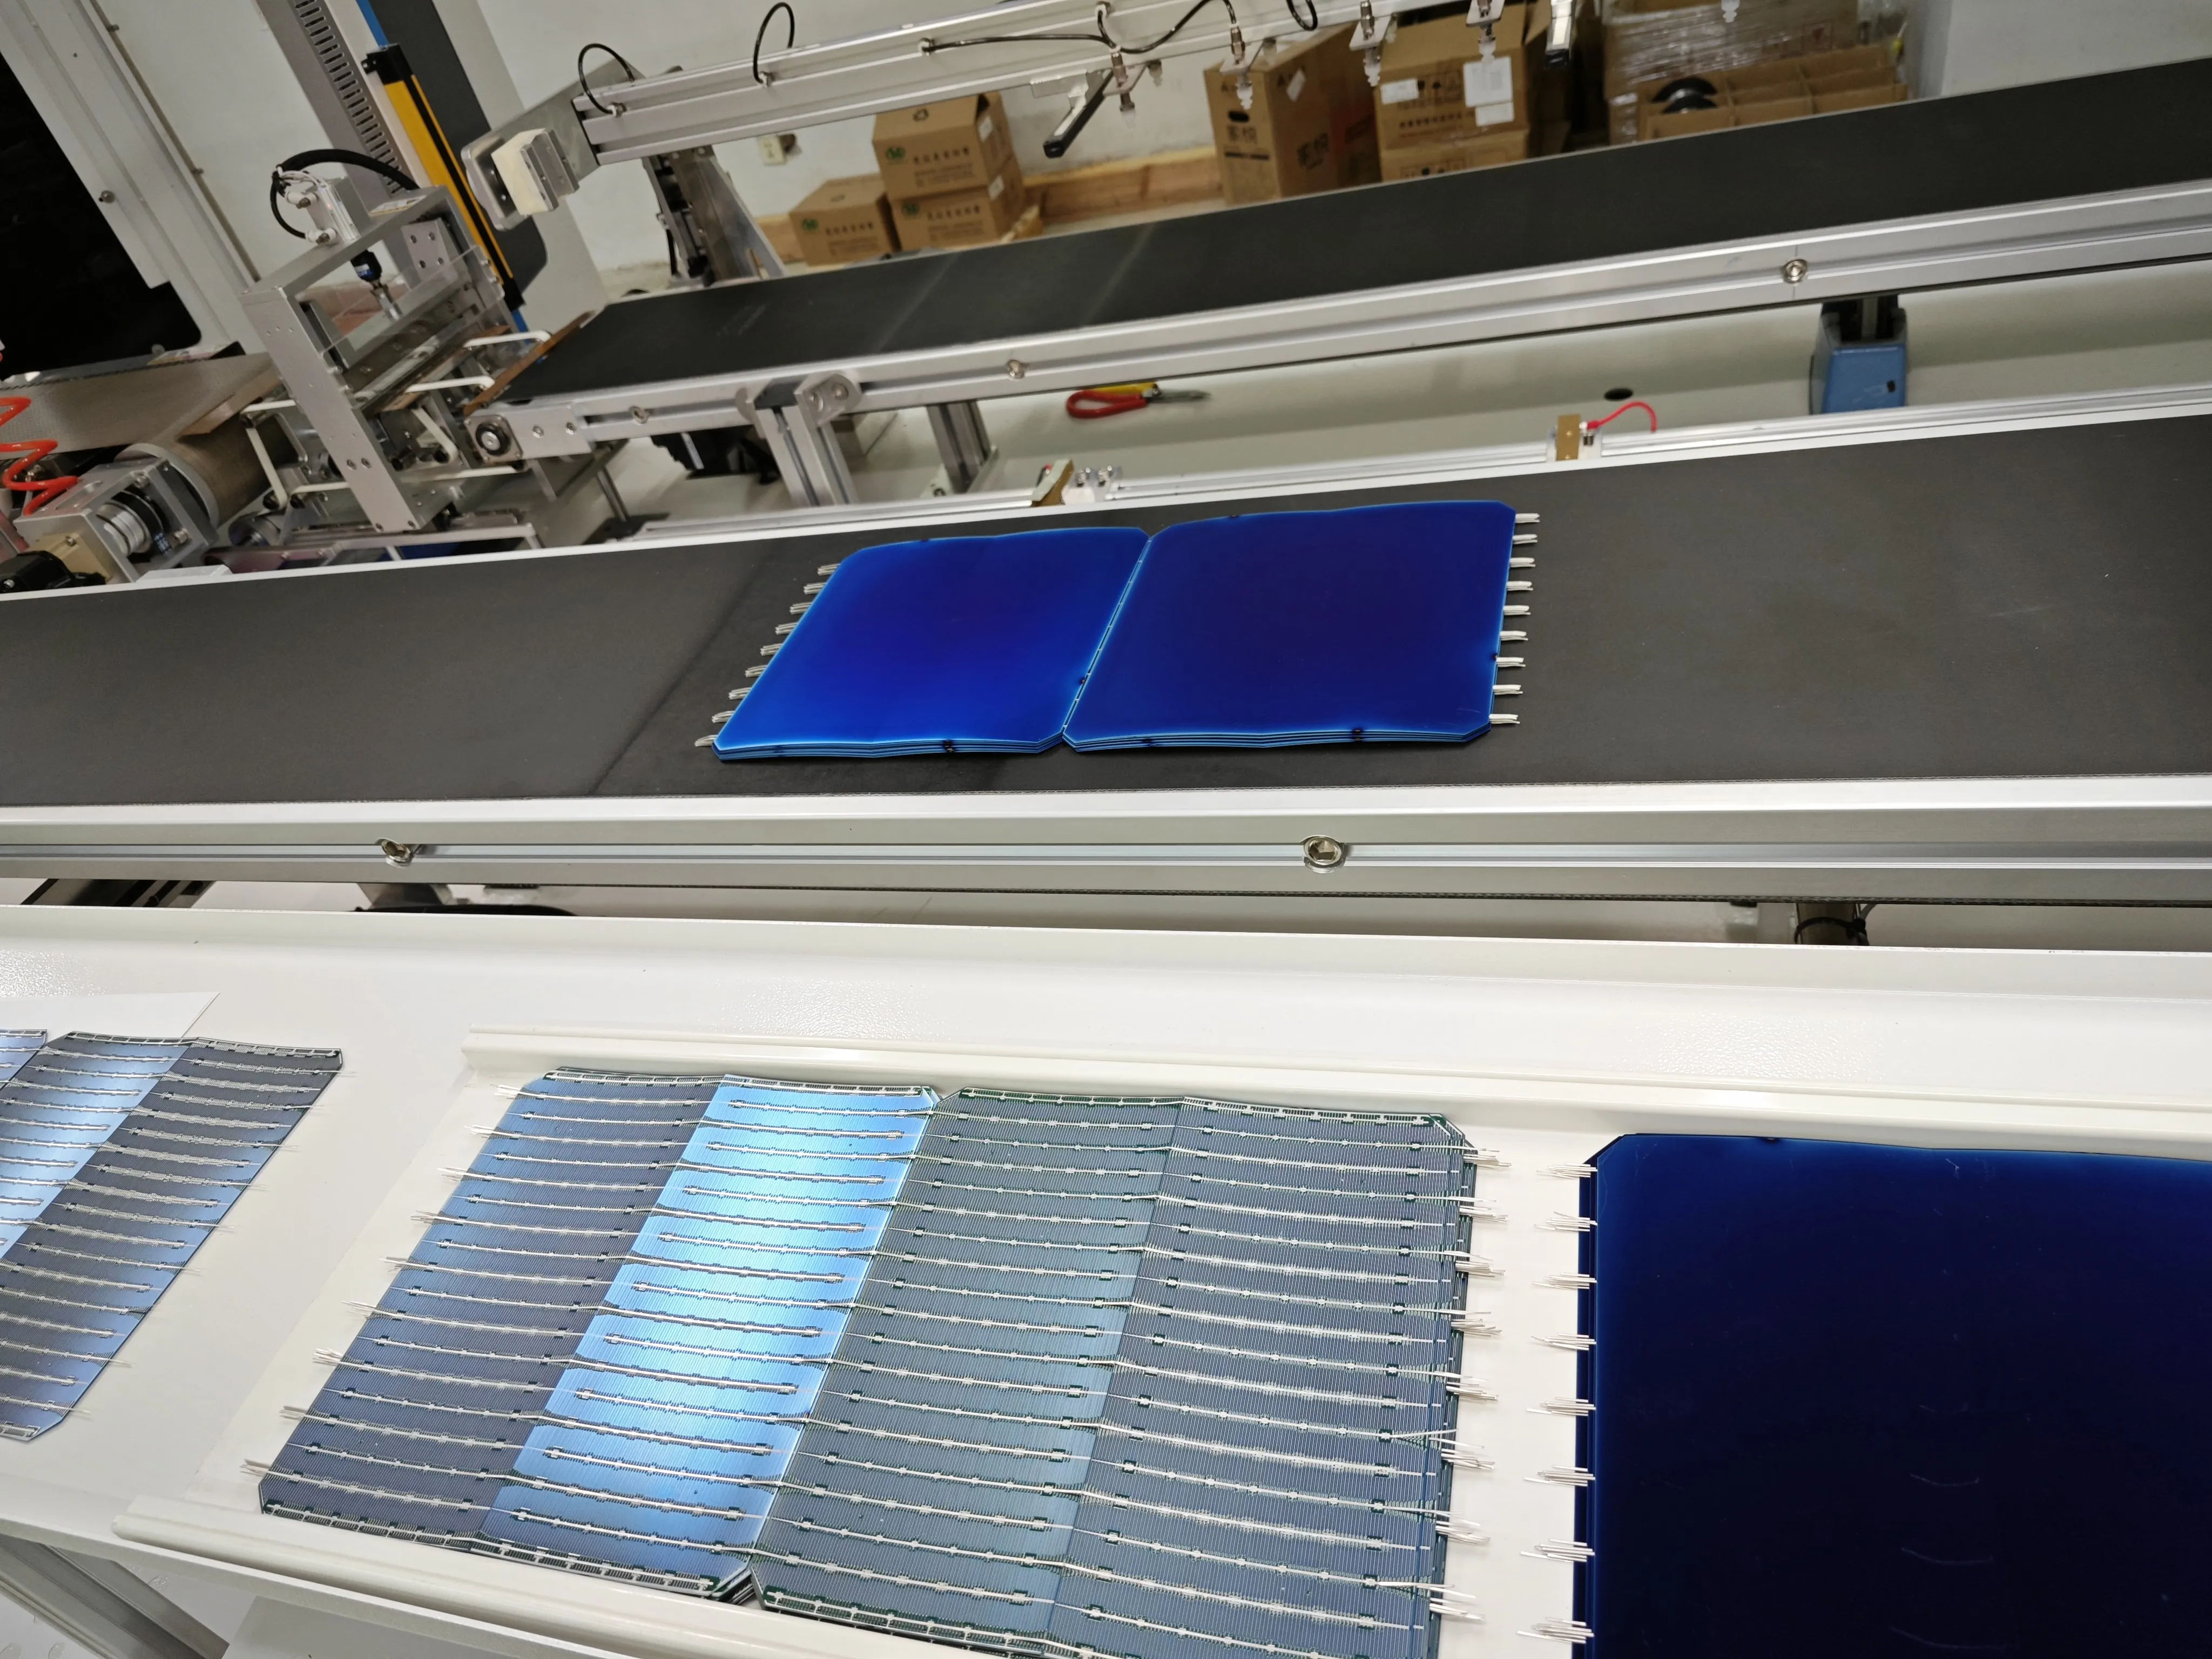
Back Contact วางขั้วบวกและขั้วลบไว้ที่ด้านหลังเซลล์ ลดหรือกำจัดการบังแสงจากด้านหน้าเพื่อเพิ่มการรับแสงด้านหน้าและปรับปรุงรูปลักษณ์ HPBC 2.0 ใช้การออกแบบ back-contact ที่ด้านหน้าไม่มีการบังแสง โดยมีประสิทธิภาพโมดูลเชิงพาณิชย์สูงถึง 24.8% และกำลังสูงสุด 670W บนแพลตฟอร์ม Hi-MO X10; ABC ซึ่งเป็นเส้นทาง back-contact เต็มรูปแบบเช่นกัน มีประสิทธิภาพเชิงพาณิชย์สูงสุดเป็นประวัติการณ์ที่ 26% บนโมดูลสองหน้าแบบ N-type IBC เป็นเส้นทาง back-contact แบบสลับฟันปลาคลาสสิกที่มีขั้วไฟฟ้าเฉพาะด้านหลัง BC มีข้อกำหนดที่แตกต่างอย่างมากจากการบัดกรีด้านหน้า: ความแม่นยำในการระบุตำแหน่งด้วยภาพที่สูงขึ้นสำหรับรูปแบบขั้วไฟฟ้าด้านหลังที่ซับซ้อน การควบคุมเส้นทางริบบอน แรงดัน อุณหภูมิ และความตึงที่ละเอียดขึ้น ข้อกำหนดความสม่ำเสมอที่สูงขึ้นโดยไม่มีบัสบาร์ด้านหน้า ความสามารถในการปรับตัวที่แข็งแกร่งกับโครงสร้าง HPBC, ABC และ IBC ที่แตกต่างกัน และความไวต่อผลผลิต ความน่าเชื่อถือ และการรับประกันระยะยาวที่มากขึ้น เนื่องจาก BC มุ่งเป้าสู่ตลาดพรีเมียม ดังนั้นเครื่องเชื่อมต่อ BC จึงไม่ใช่การอัปเกรด MBB ธรรมดา แต่เป็นการออกแบบตรรกะการวางตำแหน่ง การเชื่อม การจับยึด การถ่ายโอน และการตรวจสอบใหม่
0BB: เส้นทางสำคัญสู่การลดการใช้เงิน
0BB หรือเทคโนโลยีไร้บัสบาร์ มีเป้าหมายเพื่อลดการใช้ซิลเวอร์เพสต์และต้นทุนการทำเมทัลไลเซชัน พร้อมปรับปรุงการเก็บกระแสไฟฟ้าผ่านเส้นลวดที่ละเอียดและหนาแน่นขึ้น ตั้งแต่ปี 2024 ได้เข้าสู่การผลิตเชิงอุตสาหกรรมแบบเร่งตัว ขับเคลื่อนการอัปเกรดในเครื่องสตริงเกอร์ ริบบอน สารห่อหุ้มเครื่องตรวจสอบและซ่อมแซม อุปกรณ์นี้ต้องการความแม่นยำในการจัดตำแหน่งที่สูงขึ้น การควบคุมแรงตึงของเส้นลวดละเอียดที่เสถียร เส้นทางการจับยึดและการเชื่อมที่ซับซ้อนขึ้น การตรวจสอบ EL และรูปลักษณ์ที่เข้มงวดขึ้น และกระบวนการซ่อมแซมที่ยากขึ้น สำหรับลูกค้าต่างประเทศรายแรกๆ 0BB อาจเป็นทิศทางการอัปเกรดที่สำรองไว้ แต่แพลตฟอร์มอุปกรณ์ควรสามารถรองรับความเข้ากันได้หรือการอัปเกรดในภายหลังได้
วิวัฒนาการพารามิเตอร์ของเครื่องเชื่อมต่อ
ปริมาณงานและความแม่นยำ
ในช่วงห้าปีที่ผ่านมา ความเร็วของเครื่องสตริงเกอร์เพิ่มขึ้นจาก 1,000 ถึง 2,000 ชิ้น/ชม. เป็น 6,000 ถึง 10,000 ชิ้น/ชม. และสูงกว่า โดยรุ่นความเร็วสูงหลักอยู่ที่ประมาณ 6,800 ถึง 8,000 ชิ้น/ชม. แต่ความเร็วไม่ใช่ตัวชี้วัดเดียว สำหรับโรงงานใหม่ในต่างประเทศ ความเสถียร ความยากในการติดตั้ง อัตราผลผลิต เวลาฝึกอบรม และการตอบสนองหลังการขายมักมีความสำคัญมากกว่าความเร็วสูงสุด เครื่องจักรที่เร็วแต่มีหน้าต่างกระบวนการแคบ พนักงานฝึกยาก หรืออะไหล่ช้า อาจให้ OEE จริงต่ำกว่าค่าออกแบบ ข้อกำหนดด้านความแม่นยำก็เพิ่มขึ้นอย่างมากเช่นกัน: PERC ต้องการการวางตำแหน่งที่ค่อนข้างหลวม ในขณะที่ TOPCon, SMBB, BC และ 0BB ต้องการความแม่นยำที่สูงกว่ามาก โดยเฉพาะ BC ที่มีขั้วไฟฟ้าเฉพาะด้านหลัง ต้องการการจดจำรูปแบบด้านหลัง การวางตำแหน่งคู่ของขอบเซลล์และรูปแบบขั้วไฟฟ้า การควบคุมตำแหน่งริบบอนที่แม่นยำ แรงดันหัวเชื่อมที่สม่ำเสมอ และการระบุข้อบกพร่อง EL หลังการเชื่อม
| พารามิเตอร์ | ช่วงทั่วไป / ข้อกำหนด |
|---|---|
| กำลังการผลิต | ประมาณ 6,800 ถึง 8,000 ชิ้น/ชม. (ความเร็วสูง) |
| ขนาดเซลล์ | G1, M6, M10, M12, ครึ่ง/หนึ่งในสาม/สี่เหลี่ยมผืนผ้า |
| ประเภทริบบอน | ลวดกลมและริบบอนแบน |
| เส้นทางเทคโนโลยี | PERC, TOPCon, HJT, BC |
| ความเข้ากันได้กับ BC | HPBC 1.0/2.0, ABC 1.0/2.0, IBC |
| การตรวจสอบ | EL และการวางตำแหน่งด้วยวิทัศน์เครื่องจักร |
ความเข้ากันได้ของริบบอน: ทำไมทั้งกลมและแบนจึงสำคัญ
ริบบอนเป็นวัสดุเชื่อมต่อที่สำคัญ โมดูลทั่วไปส่วนใหญ่ใช้ริบบอนแบน ในขณะที่โมดูลแบบหลายบัสบาร์ SMBB 0BB และประสิทธิภาพสูงเริ่มใช้ริบบอนกลม รูปทรงพิเศษ และละเอียดพิเศษมากขึ้น ริบบอนกลมช่วยในการสะท้อนแสงและการเก็บกระแส ในขณะที่ริบบอนแบนมีความ成熟และเสถียรในกระบวนการดั้งเดิม การรองรับทั้งริบบอนกลมและแบนมีความสำคัญสำหรับผู้เข้ามาใหม่ในต่างประเทศ เพราะพวกเขามักเผชิญกับห่วงโซ่อุปทานเซลล์และริบบอนที่ไม่เสถียร อุปกรณ์ที่รองรับริบบอนเดี่ยวจะจำกัดการเปลี่ยนซัพพลายเออร์หรือเส้นทางในภายหลัง ดังนั้นความเข้ากันได้แบบคู่ช่วยลดความเสี่ยงในการจัดหาวัตถุดิบ ความเสี่ยงในการเปลี่ยนเส้นทาง ความเสี่ยงในการเปลี่ยนแปลงข้อกำหนดคำสั่งซื้อ ความเสี่ยงในการอัปเกรดเป็น SMBB/BC/0BB ในอนาคต และแรงกดดันด้านสต็อกอะไหล่
ความเข้ากันได้หลายเส้นทาง
หลังจากปี 2026 เครื่อง stringer ที่มีค่าที่สุดไม่ใช่เครื่องจักรแบบเส้นทางเดียว แต่เป็นแพลตฟอร์มที่ยืดหยุ่นซึ่งครอบคลุมเซลล์ PERC, TOPCon, HJT และ BC ในขนาด G1, M6, M10 และ M12 อุปกรณ์ที่แสดงให้เห็นถึงความเข้ากันได้กับ TOPCon และ HJT สำหรับ BC stringing และปรับให้เข้ากับเซลล์ HPBC, ABC และ IBC ช่วยให้ลูกค้าสามารถผลิต PERC/TOPCon ในปริมาณมากในขณะที่สงวนการพัฒนา BC/HJT ระดับพรีเมียม ซึ่งเหมาะกับโรงงานระยะเริ่มต้นในต่างประเทศและการผลิตนำร่องแบบหลายเส้นทาง
ภาพรวมการแข่งขัน
ตลาดโลกมีผู้นำที่ชัดเจนในด้าน stringing ความเร็วสูง ให้บริการฐานการผลิตมากกว่า 1,000 แห่ง มีส่วนแบ่งมากกว่า 60% และลูกค้าเป็นผู้ผลิตโมดูล 10 อันดับแรกทั้งหมด มีความแข็งแกร่งในเครื่องจักรความเร็วสูง การตรวจสอบระดับสูงสุด และสำรองการปรับปรุง 0BB แต่เหมาะกับลูกค้าที่มีเงินทุนดีซึ่งสร้างสายการผลิตระดับพรีเมียมระดับ GW ผู้เล่นอื่นๆ นำเสนอระบบอัตโนมัติทั้งสายและรูปแบบหลายเส้นทางสำหรับองค์กรขนาดใหญ่และการอัปเกรดการผลิตอัจฉริยะ หรือเครื่อง stringer หลายบัสบาร์ที่ความเร็ว 9,500 ถึง 10,000 ชิ้น/ชม. พร้อมการจดจำด้วย AI การตรวจสอบ EL และลักษณะภายนอกสำหรับลูกค้าที่มีทีมเทคนิคที่แข็งแกร่ง หรือความเชี่ยวชาญเฉพาะด้านในการบัดกรีอินฟราเรดและการรวมสายตัด ในตำแหน่งที่แตกต่าง ซัพพลายเออร์แบบครบวงจรที่เน้นลูกค้าต่างประเทศเน้นการติดตั้งสายการผลิตขนาดเล็กถึงกลาง การจัดหาวัตถุดิบ การรวมอุปกรณ์ การฝึกอบรม การติดตั้ง และการเริ่มต้นใช้งาน โดยเสนอโซลูชันแบบเป็นขั้นตอนตั้งแต่ไม่กี่ MW ถึงหลายร้อย MW ช่วยให้ลูกค้าเริ่มต้นด้วยสายกึ่งอัตโนมัติที่มีความเสี่ยงต่ำและอัปเกรดทีละน้อย โดยมี BC stringer ล่าสุดที่เข้ากันได้กับเส้นทาง PERC, TOPCon, HJT และ BC สำหรับตลาดที่ยังไม่แน่ใจในตัวเลือกเทคโนโลยี
แนวโน้มราคาและต้นทุนการจัดซื้อ
การแบ่งระดับราคา
ราคา stringer แตกต่างกันอย่างมากตามระดับระบบอัตโนมัติ ปริมาณการผลิต ความเข้ากันได้ของเส้นทาง ระบบวิสัยทัศน์ กระบวนการเชื่อม โมดูลตรวจสอบ แบรนด์ และการบริการหลังการขาย
| ประเภท | การประยุกต์ใช้งาน | ลักษณะราคา |
|---|---|---|
| แบบแมนนวล / กึ่งอัตโนมัติ | ห้องปฏิบัติการ, ชุดเล็ก, งบประมาณต่ำ | การลงทุนต่ำ, ขึ้นอยู่กับแรงงาน |
| อัตโนมัติเต็มรูปแบบมาตรฐาน | PERC/TOPCon ทั่วไป | 成熟, แข่งขันสูง |
| MBB/SMBB ความเร็วสูง | TOPCon ขนาดใหญ่ | รอบเวลาสูง, ต้นทุนสูงขึ้น |
| HJT อุณหภูมิต่ำ | โมดูลพรีเมียม HJT | กระบวนการซับซ้อน, ราคาสูง |
| BC/XBC เฉพาะทาง | HPBC, ABC, IBC | สิ่งกีดขวางสูง, การปรับแต่งตามความต้องการ |
| เครื่องเชื่อม 0BB | เส้นทางลดการใช้เงิน | ส่วนเพิ่มราคาสำหรับเทคโนโลยีที่ชัดเจน |
ในปี 2026 ราคาไม่ได้เพิ่มขึ้นหรือลดลงอย่างสม่ำเสมอ แต่กำลังแยกออกจากกันอย่างชัดเจน: อุปกรณ์ PERC/TOPCon แบบดั้งเดิมเผชิญกับการแข่งขันที่รุนแรงและแรงกดดันด้านราคา ในขณะที่ BC, 0BB และ HJT ยังคงมีส่วนเพิ่มราคาเนื่องจากอุปสรรคทางเทคนิค
ต้นทุนและมูลค่าที่แท้จริงในต่างประเทศ
ผู้ซื้อในต่างประเทศต้องมองเกินกว่าราคาเครื่องจักรไปยังต้นทุนตลอดอายุการใช้งาน: การซื้อ การขนส่งและพิธีการศุลกากร การติดตั้งและเดินระบบ เครื่องมือและอะไหล่ การฝึกอบรมพนักงาน การสูญเสียระหว่างการเริ่มเดินเครื่อง การปรับเปลี่ยนวัสดุสิ้นเปลืองสำหรับริบบอน เซลล์ และฟลักซ์ การซ่อมแซมระหว่างหยุดเดินเครื่อง และค่าใช้จ่ายในการอัปเกรดในภายหลัง สำหรับโรงงานในต่างประเทศช่วงแรก สิ่งที่แพงที่สุดมักเป็นการลงทุนครั้งที่สองหลังจากเลือกเส้นทางผิด เครื่องเชื่อมที่รองรับหลายเส้นทาง แม้จะมีราคาสูงกว่าเครื่อง PERC ทั่วไป แต่มีความเสี่ยงตลอดอายุการใช้งานต่ำกว่า และรองรับเส้นทางเริ่มต้นแล้วอัปเกรด ซึ่งการผลิต PERC/TOPCon สร้างกระแสเงินสดก่อนที่จะพัฒนาโมดูลพรีเมียม BC บนแพลตฟอร์มเดียวกัน
ความต้องการด้าน R&D และสายการผลิตขนาดเล็ก
เมื่อเส้นทางมีความหลากหลายมากขึ้น ศูนย์ R&D, ห้องปฏิบัติการมหาวิทยาลัย, โรงงานโมดูลขนาดเล็ก และโรงงานนำร่องในต่างประเทศต้องการเครื่องเชื่อมขนาดเล็กที่ให้ความสำคัญกับความเข้ากันได้ ความยืดหยุ่น และการตรวจสอบกระบวนการมากกว่าความเร็วสูงสุด เครื่องจักรดังกล่าวควรรองรับเซลล์หลายขนาด, รองรับ MBB/SMBB/BC/IBC, ปรับอุณหภูมิ ความดัน และความเร็วได้, ทดสอบเป็นชุดเล็ก, บันทึกข้อมูลและตรวจสอบย้อนกลับ, เปลี่ยนรุ่นได้รวดเร็ว, อินเทอร์เฟซที่เรียบง่าย และบำรุงรักษาต่ำ ลูกค้าต่างประเทศช่วงเริ่มต้นและ R&D มีความต้องการร่วมกัน: ความไม่แน่นอนเกี่ยวกับประเภทเซลล์หลักในอนาคต, การเปลี่ยนรุ่นบ่อยครั้ง, การตรวจสอบริบบอน สารห่อหุ้ม และเซลล์แบบต่างๆ, ประสบการณ์ทีมงานจำกัด, และความชอบในการผลิตขนาดเล็กที่เสถียรก่อนขยายกำลังการผลิต แพลตฟอร์มเดียวที่รองรับ PERC, TOPCon, HJT, HPBC, ABC และ IBC และรองรับริบบอนกลมและแบน สามารถครอบคลุมทั้ง R&D, การผลิตนำร่อง และการผลิตปริมาณมากในต่างประเทศช่วงแรก
คำแนะนำการตัดสินใจจัดซื้อ
| ประเภทลูกค้า | กลยุทธ์ที่แนะนำ |
|---|---|
| ผู้ผลิตโมดูลระดับ GW ชั้นนำของจีน | สายการผลิตเฉพาะทางความเร็วสูงสำหรับ TOPCon/0BB/BC |
| ผู้ผลิตโมดูลต่างประเทศที่มีประสบการณ์ | แพลตฟอร์ม TOPCon ระบบอัตโนมัติสูงพร้อมอัปเกรดเป็น BC |
| ผู้เข้ามาใหม่ในต่างประเทศ | เครื่องเชื่อมที่ยืดหยุ่นสำหรับ PERC/TOPCon/HJT/BC |
| สถาบันวิจัยและพัฒนา | เครื่องขนาดเล็ก หลายพารามิเตอร์ เข้ากันได้สูง |
| ผู้ซื้อที่คำนึงถึงต้นทุน | รองรับ PERC/TOPCon ในตอนนี้ สำรองการอัปเกรด BC |
| ผู้ผลิตโมดูลหลังคาระดับพรีเมียม | เน้นเส้นทาง HPBC, ABC, IBC BC |
เส้นทางแบบเป็นระยะเหมาะสำหรับผู้เข้าสู่ตลาดต่างประเทศครั้งแรก: ขั้นที่หนึ่ง สายการผลิตนำร่อง 10 ถึง 60MW เพื่อฝึกทีมงาน เชี่ยวชาญกระบวนการ และสร้างยอดขายในท้องถิ่น ด้วยอุปกรณ์ที่เสถียร บำรุงรักษาง่าย และเข้ากันได้ ขั้นที่สอง อัปเกรดเป็นสายการผลิตเติบโต 60 ถึง 200MW โดยนำ TOPCon กระแสหลักมาใช้ และทดสอบ BC รวมถึงคำสั่งซื้อพรีเมียมขนาดเล็ก ขั้นที่สาม ขยายเกิน 300 ถึง 600MW ด้วยอุปกรณ์เฉพาะเส้นทาง TOPCon, BC, HJT หรือ 0BB ก่อนซื้อ ควรยืนยันขนาดเซลล์ที่รองรับ เช่น M10, M12 และสี่เหลี่ยมผืนผ้า การรองรับโครงสร้าง HPBC 1.0/2.0, ABC 1.0/2.0 และ IBC การบัดกรีทั่วไป TOPCon/PERC/HJT การรองรับริบบิ้นกลมและแบน ช่วงสเปกริบบิ้น ช่วงอุณหภูมิการบัดกรีและความแม่นยำในการควบคุม เวลาเปลี่ยนรุ่น ผลผลิต การแตกหัก และค่าแรงดึง การตรวจสอบ EL หรือวิสัยทัศน์ในตัว การวินิจฉัยระยะไกลและการอัปเกรดซอฟต์แวร์ ระยะเวลาส่งอะไหล่ในต่างประเทศ และคำแนะนำกระบวนการสำหรับเซลล์ ริบบิ้น สารห่อหุ้ม และฟลักซ์
การวิเคราะห์ความเสี่ยง
ความเสี่ยงด้านเส้นทางยังคงอยู่ เนื่องจาก BC, HJT และ 0BB พัฒนาอย่างรวดเร็วโดยมีความแตกต่างเชิงโครงสร้างอย่างมากระหว่างผู้ผลิต ดังนั้นควรหลีกเลี่ยงการผูกติดกับเส้นทางเดียว ความเข้ากันได้ที่แข็งแกร่งขึ้นช่วยลดความเสี่ยงนี้ ความเสี่ยงด้านอุปสงค์เพิ่มขึ้นเมื่อการเพิ่มกำลังการผลิตของจีนในปี 2026 ลดลงจากจุดสูงสุดในปี 2025 และตลาดโลกเติบโตอย่างมีเหตุผลมากขึ้น ดังนั้นควรสร้างกำลังการผลิตเป็นระยะตามคำสั่งซื้อ การรับรอง นโยบายท้องถิ่น และการเงิน แทนที่จะสร้างเกินความจำเป็น ความเสี่ยงด้านห่วงโซ่อุปทานสูงในต่างประเทศสำหรับเซลล์ ริบบอน แก้ว EVA/POE เฟรม และ junction boxดังนั้นอุปกรณ์ต้องรองรับการผสมวัสดุหลายแบบ ความเสี่ยงด้านการฝึกอบรมมีนัยสำคัญ เนื่องจากการสตริงเป็นกระบวนการที่ซับซ้อน และหากไม่มีวิศวกรกระบวนการที่มีประสบการณ์ แม้แต่เครื่องจักรระดับพรีเมียมก็อาจมีอัตราผลผลิตต่ำ การแตกหักสูง การเชื่อมแบบเย็นหรือไม่ตรงแนว และเวลาหยุดเครื่องสูง ความเสี่ยงด้านบริการหลังการขายเป็นตัวชี้ขาด ผู้ซื้อต้องยืนยันการวินิจฉัยระยะไกล เอกสารภาษาอังกฤษ รายการอะไหล่ การฝึกอบรมทางวิดีโอ การติดตั้งหน้างาน และการสนับสนุนระยะยาว เนื่องจากความเร็วในการตอบสนองมักกำหนดจังหวะการเพิ่มกำลังการผลิต
บทสรุป
ณ เดือนกรกฎาคม 2026 อุตสาหกรรมเครื่องย้ำสายได้เข้าสู่ระยะใหม่: การขยายตัวขับเคลื่อนปี 2020 ถึง 2023, การเปลี่ยนเส้นทางที่เร่งขึ้นเป็นจุดเด่นของปี 2024 ถึง 2025, และตั้งแต่ปี 2026 เป็นต้นไปเป็นการรวมอุตสาหกรรม การอัปเกรดเทคโนโลยี การปรับปรุงโรงงานเดิม และการผลิตในท้องถิ่นต่างประเทศ TOPCon ยังคงเป็นเส้นทางหลักสำหรับปริมาณการผลิต BC/XBC เป็นทิศทางพรีเมียมที่สำคัญ HJT รักษาความได้เปรียบด้านประสิทธิภาพด้วยต้นทุนและอุปสรรคที่สูงกว่า และ 0BB แสดงถึงแนวโน้มการลดการใช้เงินและการเชื่อมต่อระหว่างกัน สำหรับผู้ซื้อ ลำดับความสำคัญในปี 2026 ไม่ใช่ความเร็วสูงสุด แต่เป็นแพลตฟอร์มที่มีความสามารถในการปรับตัวในระยะยาว โดยพิจารณาจากความเข้ากันได้กับหลายเส้นทาง ความเข้ากันได้กับริบบอน การปรับตัวสำหรับ BC การเชื่อมแบบความเครียดต่ำ การวางตำแหน่งด้วยภาพ ความเสถียรของผลผลิต ประสิทธิภาพการเปลี่ยนรุ่น การบริการหลังการขาย และศักยภาพในการอัปเกรด คำสำคัญสำหรับการจัดซื้อเครื่องย้ำสายปี 2026 คือ ความเข้ากันได้ ความยืดหยุ่น ความเสี่ยงต่ำ ความสามารถในการอัปเกรด และความเหมาะสมสำหรับต่างประเทศ
มุมมองของ Ooitech
ในฐานะซัพพลายเออร์สายการผลิตแผงโซลาร์เซลล์ระดับโลกที่เน้นสายการผลิตแบบครบวงจรสำหรับโมดูล (ไม่ใช่เซลล์) Ooitech มองว่าการตัดสินใจเลือกเครื่องย้ำสายปี 2026 โดยพื้นฐานแล้วเป็นการป้องกันความเสี่ยงมากกว่าการแข่งขันด้านความเร็ว สำหรับผู้เข้ามาใหม่ในต่างประเทศที่สร้างสายการผลิตขนาด 10 ถึง 200MW เครื่องย้ำสาย BC ที่รองรับริบบอนกลมและแบนโดยธรรมชาติ และปรับใช้กับ PERC, TOPCon, HJT และโครงสร้างแบบ back-contact เช่น HPBC, ABC และ IBC ช่วยให้โรงงานสร้างกระแสเงินสดจากการผลิต N-type หลัก ในขณะที่ยังคงเปิดประตูต้นทุนต่ำสำหรับการผลิต BC ระดับพรีเมียมบนแพลตฟอร์มเดียวกัน ซึ่งถูกกว่าการซื้ออุปกรณ์ใหม่หลังจากเลือกเส้นทางผิด ผู้อ่านที่ต้องการดูว่ากระบวนการย้ำสายและสายการผลิตเต็มรูปแบบทำงานจริงบนพื้นโรงงานอย่างไร สามารถติดตามและสมัครสมาชิกช่อง YouTube ของ Ooitech ได้ที่ www.youtube.com/ooitech ของเราเพื่อข้อมูลเชิงลึกเกี่ยวกับโรงงานโซลาร์เซลล์เพิ่มเติม