ความรับผิดชอบด้านบรรณาธิการสำหรับบทความนี้เป็นของ Wuhan Ooi Photoelectric Technology Co., Ltd. เขียนและตรวจสอบโดยทีมบรรณาธิการ Ooitech ดู นโยบายบรรณาธิการ ของเรา สำหรับวิธีที่เราเขียน เราใช้เครื่องมือ AI ที่ใด และวิธีขอแก้ไข
สหรัฐฯ นำเข้าแผงโซลาร์จากที่ไหน? อธิบายห่วงโซ่อุปทาน
สารบัญ
สหรัฐอเมริกานำแผงโซลาร์ส่วนใหญ่มาจากเอเชีย และส่วนแบ่งที่ใหญ่ที่สุดเป็นเวลาหลายปีมาจากเอเชียตะวันออกเฉียงใต้ — เวียดนาม มาเลเซีย ไทย และกัมพูชา — เนื่องจากผู้ผลิตเซลล์และโมดูลของจีนได้สร้างโรงงานประกอบในพื้นที่เหล่านั้นเพื่อให้บริการตลาดสหรัฐฯ จากนอกเขตภาษีจีนโดยตรง อินเดียและเกาหลีใต้ก็เป็นซัพพลายเออร์ที่มีนัยสำคัญเช่นกัน ควบคู่กับปริมาณโมดูลที่ประกอบภายในสหรัฐฯ จากเซลล์นำเข้าที่น้อยกว่าแต่เติบโตขึ้น สรุปตามจริงคือสหรัฐฯ นำเข้าโมดูลส่วนใหญ่ที่ติดตั้ง และประเทศที่นำเข้าจากนั้นเปลี่ยนแปลงหลายครั้งในทศวรรษโดยที่การพึ่งพาพื้นฐานไม่เปลี่ยนเลย กำลังการผลิตย้ายไปประเทศถัดไป ไม่ได้กลับบ้าน
สำหรับผู้ที่กำลังชั่งน้ำหนักว่าจะสร้างกำลังการผลิตแทนการซื้อตู้คอนเทนเนอร์ ส่วนที่น่าสนใจคือความไม่สมดุลที่ซ่อนอยู่ใต้รายชื่อประเทศ การประกอบโมดูลเคลื่อนย้ายได้: อุปกรณ์ทุนต่ำ ใช้เวลาหลายเดือนในการเดินระบบ และย้ายได้เมื่อคำสั่งภาษีมีผล การผลิตเซลล์เคลื่อนย้ายไม่ได้: ต้องใช้ทุนมหาศาล ห้องคลีน furnace เผาแพร่ และฐานซัพพลายเออร์เฉพาะทางที่ไม่มีใครย้ายได้อย่างรวดเร็ว ปัจจุบันสหรัฐฯ ประกอบโมดูลมากกว่าเมื่อห้าปีก่อนมาก และยังไม่ได้ผลิตเซลล์ส่วนใหญ่ที่โมดูลเหล่านั้นต้องการ ช่องว่างนี้คือเรื่องราวทั้งหมด และเป็นเหตุผลว่าทำไมสายการผลิตโมดูลที่ใช้เซลล์นำเข้าจึงเป็นแผนธุรกิจปกติมากกว่าการประนีประนอม
โปรดระวังตัวเลขเฉพาะใดๆ ก่อน เพราะนี่เป็นหัวข้อเดียวในโซลาร์ที่ประโยคมั่นใจจากปีที่แล้วมักผิดในวันนี้: อัตราภาษี ส่วนแบ่งประเทศ และสถานะของมาตรการเฉพาะเปลี่ยนแปลงในระดับเดือน สิ่งที่ตามมาอธิบายโครงสร้างและกลไกซึ่งคงทน ทุกตัวเลขที่คุณตั้งใจจะใช้ต้องตรวจสอบกับแหล่งปัจจุบัน — Federal Register, US Customs and Border Protection, กระทรวงพาณิชย์, คณะกรรมาธิการการค้าระหว่างประเทศ และ US Energy Information Administration — ก่อนนำเข้าสู่แผนธุรกิจ ไม่มีสิ่งใดที่นี่เป็นตารางภาษีปัจจุบัน
สหรัฐฯ นำแผงโซลาร์จากที่ไหน?
ตลาดได้รับการจัดหาจากสี่กลุ่ม กลุ่มแรก เอเชียตะวันออกเฉียงใต้ ซึ่งกลายเป็นแหล่งใหญ่ที่สุดเพราะผู้ผลิตจีนสร้างการประกอบโมดูลในเวียดนาม มาเลเซีย ไทย และกัมพูชา และส่งจากโรงงานเหล่านั้นเข้าสหรัฐฯ กลุ่มที่สอง อินเดีย ซึ่งฐานการผลิตของตนเองขยายเร็วพอที่จะมีปริมาณส่งออก กลุ่มที่สาม เกาหลีใต้และผู้ผลิตestablishedอื่นๆ ที่มีการดำเนินงานเซลล์และโมดูลมายาวนาน กลุ่มที่สี่ การประกอบในสหรัฐฯ ซึ่งมีจริงและเติบโต และยังพึ่งพาเซลล์นำเข้าสำหรับวัตถุดิบส่วนใหญ่
อันดับของกลุ่มเหล่านั้นไม่คงที่ และสาเหตุไม่ใช่อุปสงค์ แต่เป็นการบังคับใช้ เมื่อคำสั่งภาษี การขยายภาษี หรือรูปแบบการกักกันทำให้เส้นทางมีราคาแพงหรือช้า ปริมาณจะเปลี่ยนเส้นทางผ่านแหล่งกำเนิดใดก็ตามที่ถูกที่สุดและสะอาดที่สุดในการจัดเอกสารในไตรมาสนั้น รายชื่อประเทศเปลี่ยนไปเรื่อยๆ ขณะที่ส่วนแบ่งนำเข้ายังสูง ซึ่งเป็นเหตุผลว่าทำไมแผนจัดหาที่ยึดแหล่งกำเนิดเดียวจึงเป็นการเดิมพันกับการตัดสินใจในวอชิงตัน
ความกระจุกตัวยังไม่สมดุลระหว่างสองผลิตภัณฑ์ โมดูลประกอบในหลายประเทศ เซลล์ผลิตในไม่กี่ประเทศ ภาษีที่ปิดกั้นแหล่งประกอบหนึ่งสามารถตอบโต้ได้ด้วยการตั้งโรงงานประกอบที่อื่นภายในไม่ถึงปี ไม่มีสิ่งเทียบเท่าที่ทำได้กับเซลล์ เพราะกำลังการผลิตเซลล์คือที่ที่ทุน ความรู้กระบวนการ และฐานอุปกรณ์ที่ผ่านการรับรองอยู่จริง
สหรัฐฯ นำเข้าแผงโซลาร์จากประเทศใดในปี 2025?
คำตอบที่ป้องกันได้คือปี 2025 สืบเนื่องจากรูปแบบหลายปีก่อนหน้า: เอเชียตะวันออกเฉียงใต้จัดหาส่วนแบ่งใหญ่ที่สุดของโมดูลนำเข้า อินเดียและเกาหลีใต้ยังคงมีนัยสำคัญ และการประกอบในสหรัฐฯ ดูดซับส่วนแบ่งที่เติบโตแต่ยังเป็นส่วนน้อยของตลาด ข้อมูลการค้าของศุลกากรและสำมะโนจะให้คุณจัดอันดับประเทศเฉพาะสำหรับเดือนเฉพาะ และนั่นคือที่มาของอันดับ ไม่ใช่จากบทความใดๆ รวมถึงบทความนี้
สิ่งที่สำคัญกว่าคือกลไกที่ก่อให้เกิดสิ่งนี้ คำสั่ง AD/CVD ต่อจีนที่มีผลตั้งแต่ปี 2012 ผลักดันการประกอบโมดูลออกจากจีนสู่เอเชียตะวันออกเฉียงใต้ มาตรการป้องกัน Section 201 ปี 2018 ใช้โควตาอัตราภาษีกับเซลล์และโมดูลนำเข้าจากทุกแหล่งกำเนิด ซึ่งทำให้การเลือกแหล่งกำเนิดมีกำไรโดยไม่ทำให้การนำเข้าขาดความสามารถแข่งขัน ภาษี Section 301 เพิ่มต้นทุนสินค้าจากจีนโดยเฉพาะ คำสั่ง AD/CVD ต่อมาขยายไปยังผู้ผลิตเอเชียตะวันออกเฉียงใต้หลายราย เปลี่ยนเส้นทางทางเลือกจากช่องโหว่เป็นความเสี่ยง และ Uyghur Forced Labor Prevention Act เพิ่มเงื่อนไขเอกสารที่ใช้ไม่ว่าแหล่งกำเนิดใด
เครื่องมือแต่ละอย่างเหล่านั้นมีผลในทางปฏิบัติเหมือนกัน เปลี่ยนต้นทุนหรือเอกสารของเส้นทาง และเส้นทางก็เคลื่อนย้าย มาตรการแทบไม่เคยยุติการนำเข้า แต่ย้ายที่ หลังจากหลายรอบ แผนที่ที่สหรัฐฯ ซื้อแผงอ่านน้อยลงเหมือนห่วงโซ่อุปทาน และมากขึ้นเหมือนบันทึกว่าประเทศใดเผชิญคำสั่งใดในปีใด
ทำไมเอเชียตะวันออกเฉียงใต้จึงกลายเป็นแหล่งใหญ่ที่สุด
เอเชียตะวันออกเฉียงใต้กลายเป็นแหล่งใหญ่ที่สุดด้วยเหตุผลเชิงโครงสร้างมากกว่าเชิงภูมิศาสตร์: เซลล์ วิศวกรรมกระบวนการ และความสัมพันธ์ด้านอุปกรณ์เป็นจีนอยู่แล้ว และโรงงานโมดูลในเวียดนามหรือมาเลเซียเป็นการขยายการดำเนินงานที่มีอยู่โดยตรง การประกอบโมดูลเป็นขั้นที่ใช้ทุนน้อยที่สุดในห่วงโซ่ และอุปกรณ์เป็นมาตรฐาน ดังนั้นกำลังการผลิตจึงจำลองในประเทศใหม่ได้โดยทีมวิศวกรรมเดียวกันที่สร้างแห่งก่อน ภาพรวมภูมิภาคทั้งหมด รวมถึงทำไมอินเดียและเกาหลีจึงตามตรรกะต่างกัน อยู่ใน แผงโซลาร์ผลิตที่ไหน.
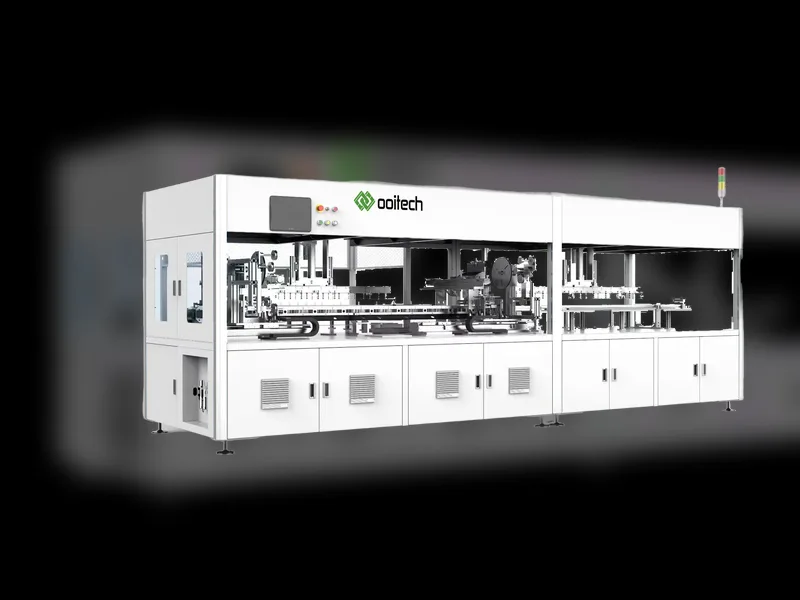
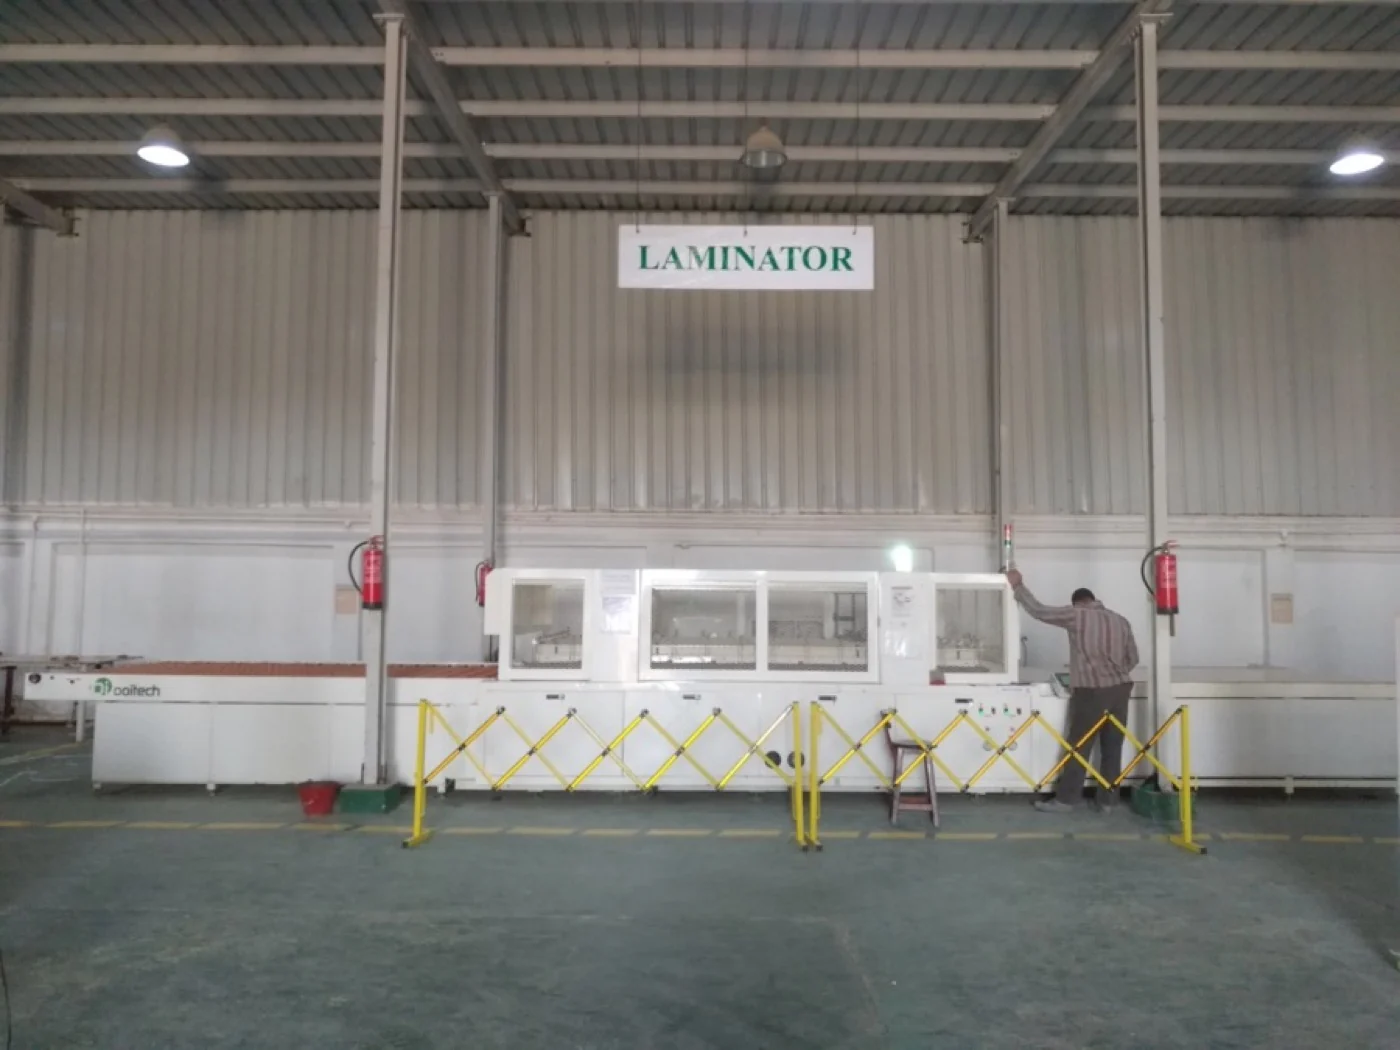
นี่คือประเภทของอุปกรณ์ประกอบโมดูลที่สามารถจำลองได้ทุกที่ที่นโยบายทำให้การประกอบขั้นสุดท้ายน่าสนใจ
เซลล์กระจุกตัวมากกว่าโมดูลมาก
นี่คือข้อเท็จจริงเชิงโครงสร้างที่ตัดสินว่ามาตรการการค้าใดๆ จะได้ผลหรือไม่ และควรกล่าวก่อนกลไก การกระจายภูมิภาคที่อยู่เบื้องหลังครอบคลุมใน ภูมิศาสตร์ของการผลิตโมดูลและเซลล์; สิ่งที่สำคัญที่นี่คือผลต่อภาษี
การประกอบโมดูลเป็นกระบวนการเชิงกลและความร้อน: บัดกรี วางชั้น ลามิเนต ใส่กรอบ ทดสอบ การผลิตเซลล์เป็นกระบวนการเซมิคอนดักเตอร์: การสร้างพื้นผิว การเจือ การเกิดรอยต่อ การพาสซีเวชัน การทำโลหะ การเผา อย่างหนึ่งเรียนรู้ได้จากซัพพลายเออร์สายการผลิตและทีมผลิตในโครงการเดียว อีกอย่างต้องใช้แรงงานที่ผ่านการรับรอง สภาพแวดล้อมสะอาด วัสดุสิ้นเปลืองที่ควบคุมอย่างเข้มงวด และเส้นทางการเดินระบบที่ยาวนาน
ความแตกต่างของความยากนี้เองที่ทำให้มาตรการทางการค้าเคลื่อนย้ายการประกอบได้ แต่ไม่สามารถเคลื่อนย้ายเซลล์ได้ เมื่อภาษีทำให้โมดูลจีนมีราคาแพง การประกอบก็ปรากฏขึ้นในเวียดนาม มาเลเซีย ไทย และกัมพูชา และต่อมาในสหรัฐอเมริกา กำลังการผลิตเซลล์ไม่ได้ตามไปด้วย เพราะอุปสรรคไม่เคยเป็นภาษีเลย มันคือความเข้มข้นของเงินทุน อัตราผลผลิตของกระบวนการ และการจัดหาอุปกรณ์เฉพาะ เพสต์ และสกรีนที่โรงงานผลิตเซลล์ใช้
ผลลัพธ์คือส่วนที่สำคัญ กำลังการผลิตเซลล์ทั่วโลกอยู่ในมือของคนจำนวนน้อย ส่วนใหญ่อยู่ในจีนหรือในกิจการที่เกี่ยวข้องกับจีนในที่อื่น ดังนั้นผู้ผลิตโมดูลทุกรายนอกกลุ่มนั้นจึงซื้อเซลล์จากผู้ขายกลุ่มเล็กๆ กลุ่มเดียวกัน การทำให้การประกอบเป็นท้องถิ่นไม่ได้ทำให้ความมั่นคงของอุปทานเป็นท้องถิ่น มันเพียงย้ายขั้นตอนสุดท้ายและทิ้งปัจจัยการผลิตที่สำคัญไว้ที่เดิม ผู้ซื้อที่เข้าใจเรื่องนี้จะหยุดถามว่าโมดูลของตนมาจากประเทศใด และเริ่มถามว่าใครเป็นผู้ผลิตเซลล์ที่อยู่ข้างใน
ภาษี AD/CVD และ UFLPA ปรับเปลี่ยนเส้นทางอย่างไร
เครื่องมือสี่อย่างอธิบายประวัติการเปลี่ยนเส้นทางได้เกือบทั้งหมด มาตรการป้องกันตามมาตรา 201 ใช้โควตาอัตราภาษีกับเซลล์และโมดูลนำเข้าจากทุกแหล่งกำเนิด ปริมาณหนึ่งจะเข้าด้วยอัตราที่ต่ำกว่า และปริมาณที่เกินเกณฑ์นั้นจะเผชิญอัตราที่สูงกว่า ภาษีตามมาตรา 301 เพิ่มภาษีบนรายการสินค้าจีนจำนวนมาก ทำให้ต้นทุนของเส้นทางตรงสูงขึ้นและทำให้การประกอบในประเทศที่สามน่าสนใจยิ่งขึ้น คำสั่ง AD/CVD จำเพาะต่อผลิตภัณฑ์และประเทศ และเป็นเครื่องมือที่เปลี่ยนแหล่งกำเนิดทางเลือกยอดนิยมให้กลายเป็นภาระเป็นระยะๆ UFLPA ไม่ใช่ภาษีเลย มันสร้างข้อสันนิษฐานที่หักล้างได้ว่าสินค้าบางอย่างผลิตด้วยแรงงานบังคับ ซึ่งผลักภาระการพิสูจน์ไปที่ผู้นำเข้าและหยุดการขนส่งในจุดที่อัตราภาษีไม่เคยทำได้
มีสองลักษณะที่มักถูกมองข้าม ประการแรก เครื่องมือเหล่านี้ซ้อนทับกัน โมดูลหนึ่งชิ้นอาจเผชิญภาษีป้องกัน เงินมัดจำ AD/CVD ภาษีมาตรา 301 บนปัจจัยการผลิต และความเสี่ยงการกักกันตาม UFLPA ในเวลาเดียวกัน ดังนั้นต้นทุนถึงท่าเรือของมันคือผลรวมของหลายระบอบมากกว่าตัวเลขเดียว ประการที่สอง และสำคัญกว่าสำหรับการวางแผนกำลังการผลิต ไม่มีเครื่องมือใดมุ่งเป้าไปที่ข้อจำกัดที่ผูกมัดเลย พวกมันมุ่งเป้าไปที่ขั้นตอนที่มองเห็นได้ การประกอบมองเห็นได้และย้ายง่าย ดังนั้นการประกอบจึงย้าย เซลล์ไม่ใช่ทั้งสองอย่าง ดังนั้นเซลล์จึงอยู่ที่เดิม
เมื่ออ่านเช่นนี้ การดำเนินการทางการค้าเป็นเวลาหนึ่งทศวรรษให้ผลลัพธ์ที่ชัดเจนหนึ่งอย่าง มันเปลี่ยนว่าขั้นตอนสุดท้ายเกิดขึ้นที่ไหน ไม่ใช่ใครผลิตปัจจัยการผลิตที่ขั้นตอนนั้นขาดไม่ได้
IRA เปลี่ยนอะไร และไม่เปลี่ยนอะไร
พระราชบัญญัติลดเงินเฟ้อเปลี่ยนเศรษฐศาสตร์ของการประกอบในสหรัฐอเมริกาในแบบที่ภาษีใดๆ ไม่เคยทำ เครดิตการผลิตขั้นสูงจ่ายตามวัตต์ของผลผลิตที่เข้าเกณฑ์ และถูกออกแบบให้เครดิตโมดูลหาได้ง่ายกว่าเครดิตเซลล์มาก เพราะเครดิตห่วงโซ่เต็มรูปแบบต้องมีการผลิตเซลล์ในประเทศซึ่งส่วนใหญ่ยังไม่มี รายละเอียดการออกแบบเพียงข้อเดียวนี้เองที่อธิบายรูปร่างของการขยายกำลังการผลิตที่ตามมา
กำลังการผลิตประกอบโมดูลของสหรัฐฯ ขยายตัวอย่างมาก และตอนนี้เป็นส่วนจริงของภาพอุปทาน ไม่ใช่ความคลาดเคลื่อนเล็กน้อย กำลังการผลิตเซลล์ในประเทศไม่ได้ขยายในจังหวะเดียวกันและยังคงเป็นคอขวด ด้วยเหตุผลที่อธิบายไปแล้ว ความเข้มข้นของเงินทุน ความยากของกระบวนการ เส้นโค้งการเริ่มเดินเครื่องที่ยาวนานขึ้น และกลุ่มคนที่เคยเดินโรงงานผลิตเซลล์จริงมีขนาดเล็กกว่ามาก สายการผลิตโมดูลสามารถขออนุญาต ติดตั้ง และผลิตได้ภายในหนึ่งปี โรงงานผลิตเซลล์เป็นโครงการอีกประเภทหนึ่ง
ผลลัพธ์คือสถานการณ์เฉพาะและค่อนข้างน่าอึดอัดที่กำหนดตลาดสหรัฐฯ ในปัจจุบัน ผู้ประกอบในสหรัฐฯ ต้องการเซลล์ เซลล์ส่วนใหญ่ยังคงมาจากเอเชีย กรอบนโยบายให้รางวัลกับการประกอบในประเทศ และในระดับสูงให้รางวัลกับการผลิตเซลล์ในประเทศ แต่ขั้นตอนตรงกลาง — อุปทานเซลล์ที่เชื่อถือได้ ผ่านการรับรอง และแข่งขันได้ด้านต้นทุนสำหรับสายการผลิตโมดูลในสหรัฐฯ — คือจุดที่ตลาดตึงตัวที่สุดพอดี ใครก็ตามที่จำลองโรงงานโมดูลในสหรัฐฯ ควรถือว่าการจัดหาเซลล์เป็นความเสี่ยงหลักในแผน ไม่ใช่เรื่องที่คิดทีหลังจากการตัดสินใจเรื่องอุปกรณ์
นำเข้าหรือสร้าง: สองสถานะที่แท้จริง
ปัดเสียงรบกวนจากนโยบายออกไป บริษัทที่ต้องการโมดูลมีสองสถานะ มันสามารถซื้อโมดูลสำเร็จรูป ซึ่งในกรณีนี้ความเสี่ยงของมันคือพิกัดภาษี เอกสารแหล่งกำเนิด ค่าขนส่ง และเงินทุนหมุนเวียนที่ผูกไว้ในตู้คอนเทนเนอร์ที่อาจจอดอยู่ที่ท่าเรือ หรือมันสามารถสร้างสายการผลิตโมดูลและซื้อเซลล์แทน ซึ่งในกรณีนี้ความเสี่ยงของมันคืออุปทานเซลล์ เงินทุนของมันไปสู่อุปกรณ์และอาคาร และมันได้การควบคุมระยะเวลารอคอย รายการวัสดุ การจัดการคุณภาพ และความสามารถในการตอบลูกค้าที่ขอเทคโนโลยีเซลล์เฉพาะ
สิ่งเหล่านี้เป็นธุรกิจที่แตกต่างกัน และอย่างที่สองไม่ใช่เวอร์ชันที่แพงกว่าของอย่างแรก การซื้อโมดูลเป็นปัญหาการค้าและโลจิสติกส์ที่มีกำไรบางและออกได้เร็ว ในขณะที่การสร้างสายการผลิตเป็นปัญหาการผลิตที่มีพันธะผูกพันด้านเงินทุน เส้นโค้งการเรียนรู้ และสินทรัพย์ที่คงทนในตอนท้าย ตารางนี้แสดงความแตกต่างเชิงโครงสร้างและจงใจไม่ใส่ตัวเลข เพราะตัวเลขขึ้นอยู่กับขอบเขต เทคโนโลยี และปี
| ปัจจัย | ซื้อโมดูลสำเร็จรูป | สร้างสายการผลิตด้วยเซลล์นำเข้า |
|---|---|---|
| เงินทุน | เงินทุนหมุนเวียนเท่านั้น ส่วนใหญ่เป็นสินค้าคงคลัง | อุปกรณ์ การตกแต่งภายใน สาธารณูปโภค และการฝึกอบรม ผูกพันก่อนมีรายได้ |
| ผลผลิตที่ขายได้ครั้งแรก | สัปดาห์ กำหนดโดยการขนส่งและศุลกากร | เดือน กำหนดโดยระยะเวลารอคอย การติดตั้ง และการรับรอง |
| ความเสี่ยงอุปทานหลัก | พิกัดภาษี เอกสารแหล่งกำเนิด การกักกัน ความล่าช้าที่ท่าเรือ | ความพร้อมของเซลล์ ความสม่ำเสมอของเซลล์ เงื่อนไขราคาเซลล์ |
| ความเสี่ยงนโยบาย | โดยตรง: คำสั่งซื้อเดียวเปลี่ยนต้นทุนถึงท่าเรือของคุณ | โดยอ้อม: นโยบายเปลี่ยนราคาเซลล์และสิทธิ์รับสิ่งจูงใจของคุณ |
| กำไร | ส่วนต่างการขายต่อ บางและถูกบีบอัดได้ | ต้นทุนการแปลงเทียบกับราคาโมดูล ต้นทุนคงที่ถูกดูดซับด้วยปริมาณ |
| การควบคุมผลิตภัณฑ์ | แล้วแต่สิ่งที่ซัพพลายเออร์ผลิตและสต็อก | รูปแบบเซลล์ บัสบาร์ กระจก สารห่อหุ้ม และแผ่นหลังที่คุณเลือกเอง |
| ต้นทุนการออก | ต่ำ | สูง อุปกรณ์เฉพาะทางและการขายต่อได้เพียงบางส่วน |
| เหมาะที่สุดสำหรับ | ผู้จัดจำหน่าย EPC และนักพัฒนา ที่มีความต้องการแต่ไม่มีแผนจะเป็นเจ้าของโรงงาน | ผู้ซื้อที่มีข้อกำหนดด้านเนื้อหา ความต้องการใช้เอง หรือตลาดที่การควบคุมระยะเวลารอคอยและข้อกำหนดเหนือกว่าราคาต่อหน่วยต่ำสุด |
สังเกตสิ่งที่ตารางปฏิเสธที่จะพูด มันไม่พูดว่าการสร้างดีกว่า เพราะสำหรับผู้จัดจำหน่ายที่ไม่มีความสามารถด้านวิศวกรรมมันชัดเจนว่าไม่ใช่ และมันไม่พูดว่าการนำเข้าแย่กว่า เพราะการนำเข้าถูกต้องสำหรับบริษัทส่วนใหญ่ที่ต้องการโมดูล สิ่งเหล่านี้คือสองโปรไฟล์ความเสี่ยง ทางเลือกควรตามความเสี่ยงที่คุณพร้อมจะจัดการ
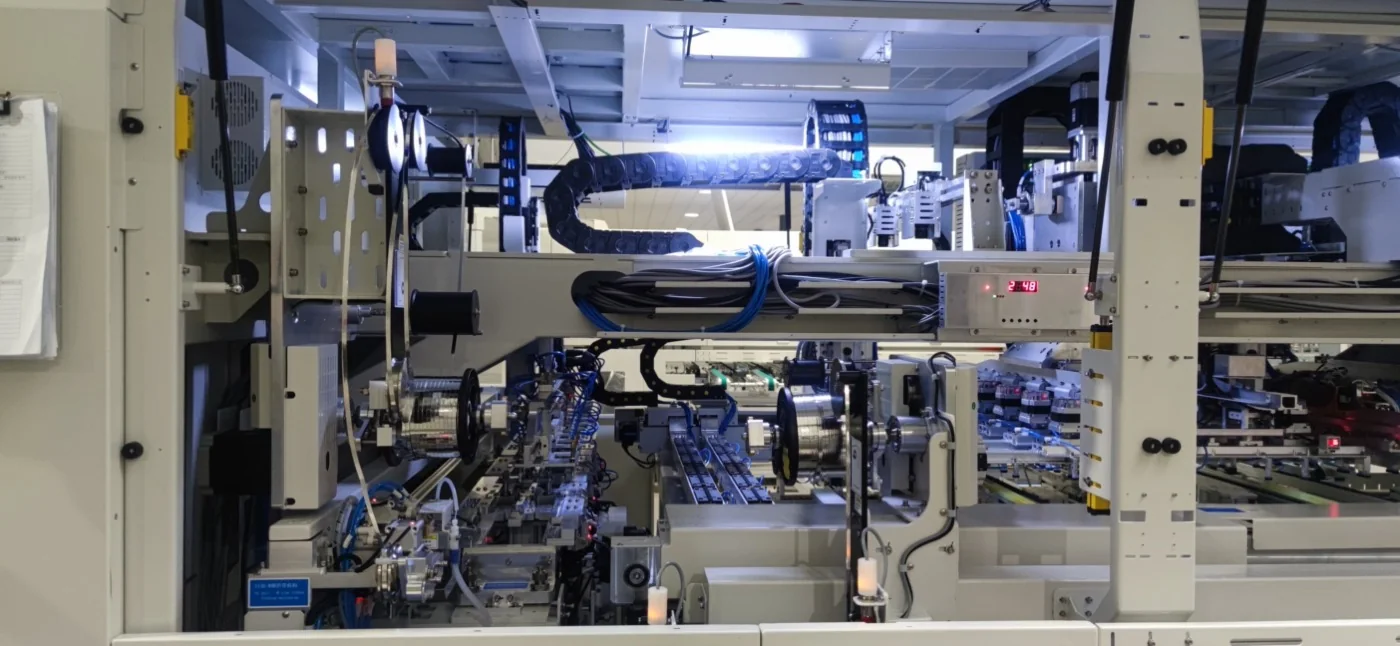
สำหรับบริษัทที่เลือกสร้างสายการผลิตแทนการนำเข้าโมดูลสำเร็จรูป เครื่องสตริงเกอร์คือจุดที่รูปแบบเซลล์กลายเป็นการตัดสินใจด้านอุปกรณ์จริง
เหตุผลสำหรับสายการผลิตในประเทศที่ใช้เซลล์นำเข้า
การสร้างสายการผลิตโมดูลและซื้อเซลล์กลายเป็นกลยุทธ์กระแสหลักในปัจจุบันมากกว่าจะเป็นทางแก้ชั่วคราว ด้วยความไม่สมดุลที่บทความนี้กล่าวถึงซ้ำแล้วซ้ำเล่า ขั้นตอนที่นโยบายสนับสนุนคือขั้นตอนที่บริษัทสามารถสร้างได้จริง การประกอบโมดูลนั้นเข้าถึงได้ สายการผลิตตั้งแต่ 5 MW ถึง 600 MW สามารถกำหนดเป็นแบบกึ่งอัตโนมัติหรืออัตโนมัติเต็มรูปแบบ กระบวนการมีเอกสารครบถ้วนและระบบนิเวศของอุปกรณ์ก็เติบโตเต็มที่ การผลิตเซลล์นั้นไม่สามารถเข้าถึงได้ในระดับเดียวกันหรือในกรอบเวลาเดียวกันสำหรับผู้เข้าใหม่ส่วนใหญ่
สายการผลิตเปลี่ยนสิ่งที่คุณสามารถนำเสนอได้ ผู้ประกอบการประกอบสามารถเลือกวัสดุของตนเองได้所以他们สามารถสร้างสำหรับเทคโนโลยีเซลล์ กระจก สารห่อหุ้ม เฟรม และระดับกำลังไฟฟ้าเฉพาะ และพวกเขาถืออำนาจตัดสินใจด้านคุณภาพไว้ในมือของตนเองแทนที่จะยอมรับสิ่งที่ส่งมา ในตลาดที่มีข้อกำหนดด้านเนื้อหา การควบคุมนั้นคือตัวผลิตภัณฑ์ ในตลาดที่มีระยะเวลารอนำเข้านานและคาดเดาไม่ได้ มันคือข้อโต้แย้งทางการขาย
เวอร์ชันที่เกี่ยวข้องกับผู้ซื้อ การนำเข้าโมดูลหมายความว่าห่วงโซ่อุปทานตัดสินใจแทนคุณ ผ่านกระบวนการนโยบายที่คุณไม่มีสิทธิ์ออกเสียง การสร้างสายการผลิตด้วยเซลล์นำเข้าไม่ได้ขจัดความพึ่งพา แต่มันย้ายไปยังปัจจัยนำเข้าหนึ่งอย่างที่คุณสามารถทำสัญญาได้ รับรองคุณภาพ จัดหาจากสองแหล่ง และถือสินค้าคงคลังไว้ได้ ขณะที่ทุกอย่างปลายน้ำของเซลล์ — การบัดกรี การวางชั้น การลามิเนต การใส่เฟรม การทดสอบ และการรับประกัน — กลายเป็นของคุณ
เพื่อดูว่าความมุ่งมั่นนั้นเกี่ยวข้องกับอะไรก่อนที่จะคิดต้นทุน เริ่มจาก กระบวนการผลิตแผงโซลาร์เซลล์สิบขั้นตอน สำหรับลำดับสถานี จากนั้นอ่าน สายการประกอบโมดูลโซลาร์คืออะไร. สำหรับการวางแผนเงินลงทุน ต้นทุนตามช่วงกำลังการผลิต และ รายละเอียดต้นทุนโรงงาน ครอบคลุมขอบเขตและโครงสร้างพื้นฐาน ขณะที่ อะไรเป็นตัวกำหนดราคาเครื่องจักร อธิบายว่าทำไมใบเสนอราคาสองใบสำหรับกำลังการผลิตตามป้ายชื่อเดียวกันจึงแตกต่างกัน หากการตัดสินใจยังเปิดอยู่ การเริ่มต้นธุรกิจผลิตแผงโซลาร์เซลล์ จะพาผ่านลำดับตั้งแต่ตลาดจนถึงการทดสอบเดินเครื่อง
สิ่งที่ผู้ซื้อควรระบุในข้อกำหนด
หากกลยุทธ์คือสายการผลิตโมดูลที่ป้อนด้วยเซลล์นำเข้า ข้อกำหนดต้องสะท้อนว่าเซลล์คือตัวแปรที่คุณไม่ได้ควบคุม เครื่องสตริงเกอร์คือจุดที่สำคัญที่สุด เพราะรูปแบบเซลล์ จำนวนบัสบาร์ และเทคโนโลยีเซลล์เป็นตัวกำหนดว่าเครื่องสามารถทำงานกับสิ่งที่คุณซื้อได้จริงหรือไม่ สายการผลิตที่กำหนดสำหรับเซลล์รุ่นหนึ่งและรูปแบบบัสบาร์หนึ่งแบบไม่สามารถจัดหาทดแทนได้อย่างถูกเมื่อตลาดเปลี่ยน ดังนั้น เกณฑ์การเลือกแท็บเบอร์และสตริงเกอร์ สมควรได้รับความสนใจมากกว่าข้อกำหนดของเครื่องลามิเนตในโครงการแรกส่วนใหญ่ แม้ว่าเครื่องลามิเนตจะเป็นตัวกำหนดจังหวะของสายการผลิต
กำหนดข้อกำหนดสำหรับการจัดหาเซลล์ที่คุณคาดหวังในสามปีข้างหน้า ไม่ใช่แบบที่คุณซื้อได้ในเดือนนี้ ทุกอย่างปลายน้ำของการบัดกรีนั้นยืดหยุ่นต่อการเปลี่ยนแปลงซัพพลายเออร์เซลล์มากกว่าการบัดกรี ดังนั้นเครื่องสตริงเกอร์จึงรับภาระความยืดหยุ่นในอนาคตของคุณเป็นส่วนใหญ่ เมื่อเทคโนโลยีเซลล์เองเป็นคำถาม ความแตกต่างระหว่าง สถาปัตยกรรมด้านหลังแบบ TOPCon และแบบสัมผัสด้านหลัง นั้นคุ้มค่าที่จะเข้าใจก่อนสั่งซื้อเครื่องจักรไม่ใช่หลังจากนั้น
มองเอกสารและการเข้าถึงตลาดเป็นส่วนหนึ่งของข้อกำหนดด้วย หากโมดูลที่คุณสร้างจะถูกขายเข้าสู่ตลาดที่มีกฎว่าด้วยแหล่งกำเนิดหรือเนื้อหา อุปกรณ์ บันทึกกระบวนการ และผังโรงงานทั้งหมดต้องสนับสนุนหลักฐานที่คุณจะถูกขอให้ผลิต บันทึกการรับรอง CE และการปฏิบัติตามข้อกำหนดการส่งออก ครอบคลุมด้านนั้นของสายการผลิตที่สร้างขึ้นเพื่อให้บริการตลาดที่พึ่งพาการนำเข้า
คำถามที่พบบ่อย
สหรัฐฯ ได้แผงโซลาร์จากที่ไหน?
ส่วนใหญ่จากเอเชีย โดยเอเชียตะวันออกเฉียงใต้จัดหาโมดูลนำเข้าในสัดส่วนที่มากที่สุด รองลงมาคืออินเดีย เกาหลีใต้ และผู้ผลิตรายอื่นๆ ที่มั่นคง ปริมาณที่เพิ่มขึ้นยังถูกประกอบในสหรัฐอเมริกาด้วย แต่โมดูลเหล่านั้นส่วนใหญ่ใช้เซลล์นำเข้า สัดส่วนของแต่ละประเทศเปลี่ยนแปลงทุกปีและควรตรวจสอบกับข้อมูลศุลกากรและสำมะโนปัจจุบันของสหรัฐฯ
สหรัฐฯ นำเข้าแผงโซลาร์จากประเทศใดในปี 2025?
แหล่งกำเนิดในเอเชียตะวันออกเฉียงใต้ — เวียดนาม มาเลเซีย ไทย และกัมพูชา — คิดเป็นสัดส่วนที่มากที่สุด โดยอินเดียและเกาหลีใต้ก็มีนัยสำคัญเช่นกัน อันดับที่แน่นอนในแต่ละเดือนขึ้นอยู่กับว่าคำสั่งภาษีและการกักกันใดมีผลอยู่ ดังนั้นแหล่งข้อมูลที่เชื่อถือได้คือสถิติการค้าที่เผยแพร่ ไม่ใช่บทสรุปใดๆ ให้ถือว่าทิศทางนั้นเชื่อถือได้และเปอร์เซ็นต์นั้นเป็นสิ่งที่ต้องตรวจสอบ
ทำไมเอเชียตะวันออกเฉียงใต้จึงกลายเป็นแหล่งที่ใหญ่ที่สุด?
เพราะผู้ผลิตเซลล์และโมดูลของจีนสร้างโรงงานประกอบที่นั่นเพื่อให้บริการตลาดสหรัฐฯ จากนอกเขตภาษีจีนโดยตรง และเพราะการประกอบโมดูลเป็นขั้นตอนที่ง่ายที่สุดในห่วงโซ่ที่จะทำซ้ำในต่างประเทศ อุปกรณ์เป็นมาตรฐาน กระบวนการเป็นที่เข้าใจ และโรงงานสามารถทดสอบเดินเครื่องได้ภายในไม่กี่เดือน กำลังการผลิตเซลล์ไม่ได้ย้ายตามไปด้วย ซึ่งเป็นเหตุผลว่าทำไมการเปลี่ยนแปลงนี้จึงเปลี่ยนแผนที่โดยไม่เปลี่ยนความพึ่งพา
ภาษีและมาตรการทางการค้าลดการพึ่งพาการนำเข้าของสหรัฐฯ หรือไม่?
ไม่ใช่ในแบบที่ตั้งใจไว้ พวกมันเปลี่ยนเส้นทาง ต้นทุน และเอกสาร และทำให้การนำเข้ามีราคาแพงและซับซ้อนขึ้น แต่กำลังการผลิตย้ายไปยังประเทศถัดไปแทนที่จะกลับบ้าน ความพึ่งพาเซลล์นำเข้านั้นแทบไม่เปลี่ยนแปลง เพราะไม่มีเครื่องมือทางภาษีใดจัดการกับความเข้มข้นของเงินลงทุนและความยากของกระบวนการที่ทำให้การผลิตเซลล์กระจุกตัว
ผู้ประกอบโมดูลของสหรัฐฯ ได้เซลล์จากที่ไหน?
ส่วนใหญ่จากเอเชีย จากผู้ผลิตรายใหญ่จำนวนไม่กี่ราย เพราะกำลังการผลิตเซลล์ทั่วโลกกระจุกตัวมากกว่ากำลังการผลิตโมดูลมาก นี่คือข้อจำกัดที่ผูกมัดการขยายตัวของสหรัฐฯ กำลังการผลิตประกอบสามารถเพิ่มได้อย่างรวดเร็วแต่กำลังการผลิตเซลล์ทำไม่ได้ โรงงานโมดูลในสหรัฐฯ ควรถือว่าการจัดหาเซลล์เป็นความเสี่ยงด้านอุปทานหลัก ที่secured ด้วยสัญญาและรับรองคุณภาพจากซัพพลายเออร์มากกว่าหนึ่งราย
การนำเข้าโมดูลถูกกว่าการสร้างสายการผลิตโมดูลหรือไม่?
พวกมันไม่เปรียบเทียบกันที่ราคาต่อหน่วย เพราะพวกมันซื้อสิ่งที่แตกต่างกัน การนำเข้ามีต้นทุนเงินลงทุนต่ำกว่าและเริ่มได้เร็วกว่ามาก และเป็นคำตอบที่ถูกต้องสำหรับผู้จัดจำหน่ายและ EPC ส่วนใหญ่ การสร้างสายการผลิตมีต้นทุนเริ่มต้นสูงกว่าและใช้เวลาหลายเดือนในการรับรองคุณภาพ แต่มันเปลี่ยนต้นทุนนำเข้าที่คาดเดาไม่ได้ให้เป็นต้นทุนการแปลงที่ควบคุมได้ คำถามที่เกี่ยวข้องคือความเสี่ยงใดที่บริษัทของคุณพร้อมจะจัดการ
การสร้างสายการผลิตโมดูลขจัดความเสี่ยงในห่วงโซ่อุปทานหรือไม่?
ไม่ครับ มันเป็นการย้ายความเสี่ยง คุณแลกความเสี่ยงจากการจัดประเภทภาษี เอกสารรับรองถิ่นกำเนิดสินค้า และความล่าช้าที่ท่าเรือ ไปเป็นความเสี่ยงจากความพร้อมของเซลล์และราคาเซลล์ ข้อได้เปรียบคืออุปทานเซลล์เป็นปัจจัยนำเข้าเดียวที่คุณสามารถทำสัญญาและรับรองคุณสมบัติข้ามซัพพลายเออร์ได้ ขณะที่นโยบายการค้าไม่ใช่สิ่งที่ผู้ซื้อสามารถมีอิทธิพลได้ นั่นเป็นการแลกเปลี่ยนที่คุ้มค่าสำหรับผู้ผลิตหลายราย แต่เป็นการแลกเปลี่ยนมากกว่าการขจัดปัญหา
กำลังการผลิตเท่าใดที่ทำให้สายการผลิตโมดูลคุ้มค่าที่จะสร้าง?
ขึ้นอยู่กับตลาดที่คุณให้บริการมากกว่าเกณฑ์ตายตัว แต่ช่วงเริ่มต้นที่ปฏิบัติได้จริงอยู่ที่ 5 MW สำหรับสายการผลิตกึ่งอัตโนมัติที่ให้บริการตลาดระดับภูมิภาค ไปจนถึง 600 MW สำหรับสายการผลิตอัตโนมัติเต็มรูปแบบ และข้อกำหนดเปลี่ยนแปลงอย่างมีนัยสำคัญตลอดช่วงดังกล่าว ต่ำกว่าปริมาณหนึ่ง ต้นทุนคงที่ยากที่จะรับได้ สูงกว่านั้น เงื่อนไขอุปทานเซลล์กลายเป็นคำถามเชิงพาณิชย์หลักแทนที่จะเป็นตัวเครื่องจักรเอง
Ooitech สร้างสายการผลิตโมดูลตั้งแต่ 5 MW ถึง 600 MW ตั้งแต่กึ่งอัตโนมัติจนถึงอัตโนมัติเต็มรูปแบบ พร้อมกับส่วนหนึ่งของห่วงโซ่อุปกรณ์เซลล์ และทำงานร่วมกับผู้ซื้อที่กำลังตัดสินใจระหว่างการนำเข้าสินค้าและการผลิตเอง ในกรณีที่อุปทานเซลล์เป็นคำถามที่ยังไม่มีคำตอบ การสนทนานั้นควรเริ่มจากรูปแบบเซลล์และตลาดเป้าหมาย ไม่ใช่จากรายการเครื่องจักร
การอ่านเพิ่มเติมและข้อมูลพื้นฐาน
เอกสารอ้างอิงสาธารณะเกี่ยวกับหัวข้อนี้ จัดพิมพ์โดยองค์กรที่ดูแลแผนงานเทคโนโลยีและข้อมูลตลาดของอุตสาหกรรม: